Chargeback o retrocesión de cargo
¿Qué es un chargeback?
Un chargeback (o contracargo) es la reversión forzada de una transacción con tarjeta de crédito o débito, iniciada por el banco emisor a petición del titular de la tarjeta. A diferencia de un reembolso voluntario, este activa un proceso de disputa formal regulado por las marcas de tarjetas (Visa, Mastercard) y la legislación europea de servicios de pago.
Para los consumidores, es un mecanismo de protección contra el fraude o los cargos no autorizados. Para los comercios, significa perder el importe de la transacción, pagar tasas por disputa y sufrir un impacto directo en su ratio de contracargos.
Para saber cómo evitarlos y cómo responder a uno, lee nuestra guía completa de contracargos.
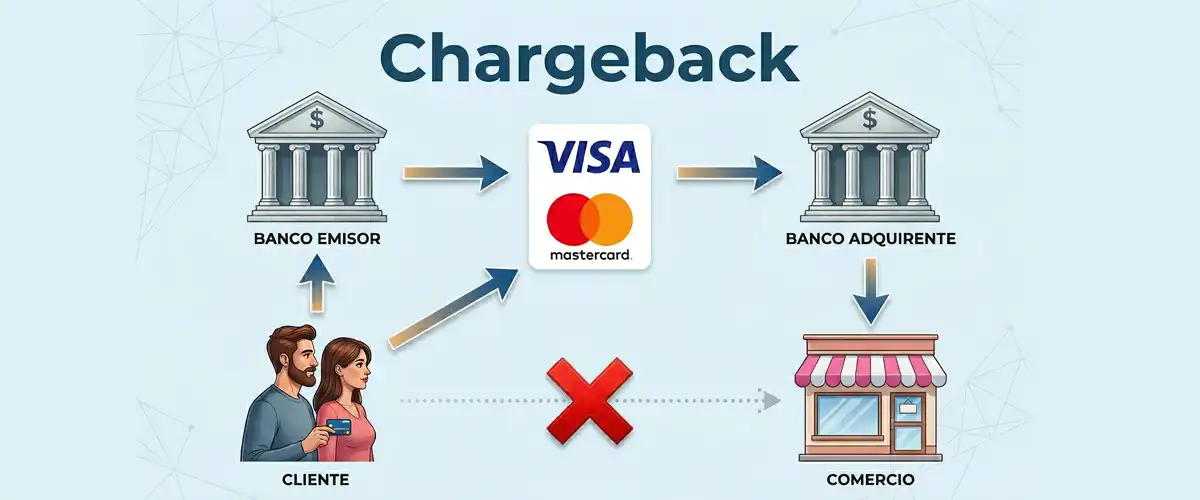
Cómo funciona un contracargo
El proceso de chargeback sigue un flujo estructurado con plazos muy estrictos:
- Inicio de la disputa. El titular de la tarjeta identifica un cargo no reconocido y lo notifica a su banco emisor.
- Evaluación del emisor. El banco asigna un Código de Motivo (Reason Code) y retira los fondos de la cuenta del comercio de forma preventiva.
- Notificación al adquirente. La marca de tarjeta remite la disputa al banco adquirente, el cual informa al comercio sobre el motivo, los plazos y el formato de las pruebas requeridas.
- Representación (Representment). El comercio acepta el contracargo o presenta pruebas que demuestren la legitimidad de la transacción: facturas, seguimiento del envío, registros de autenticación 3D Secure.
- Prearbitraje y arbitraje. Si el emisor rechaza las pruebas, el caso escala. La marca de tarjeta revisa el expediente y emite una decisión vinculante.
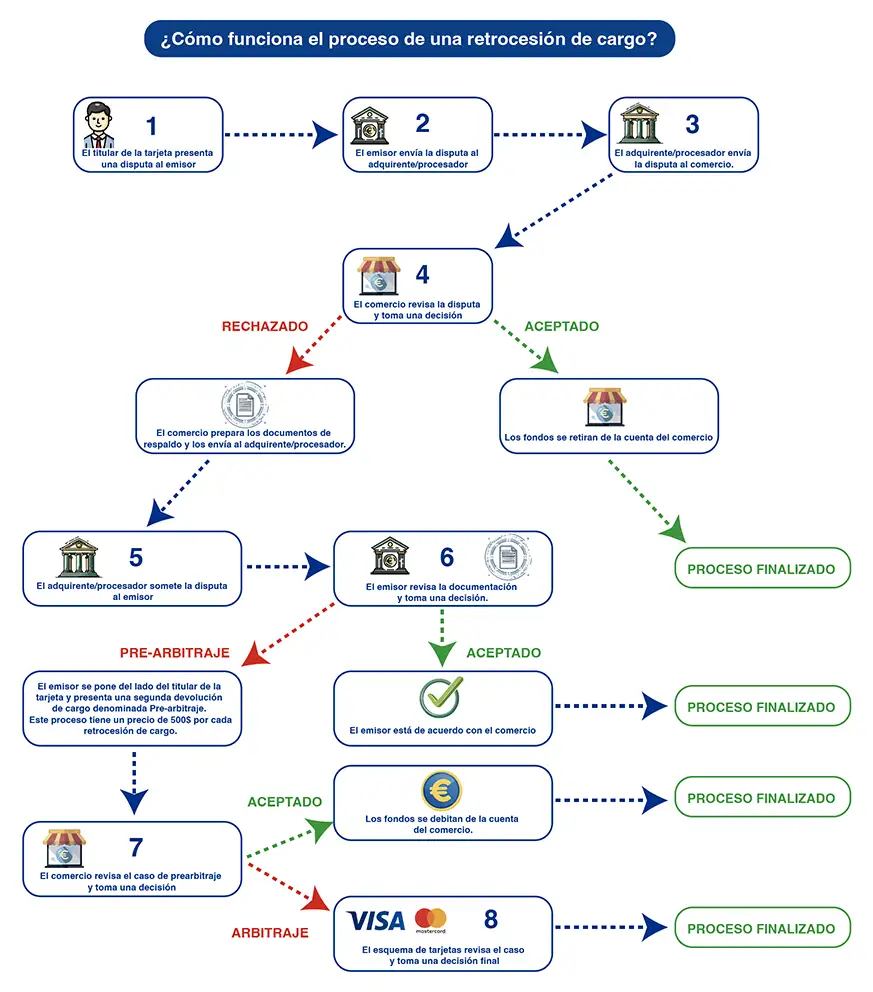
El banco emisor presenta el contracargo dentro de los plazos que fijan las reglas de cada marca según el motivo (por ejemplo, 120 días naturales en determinados motivos de Visa, contados desde la operación o desde la entrega prevista). La rapidez del comercio durante la fase de representación es crítica.
Impacto normativo y seguridad del contracargo
La Directiva PSD2 (traspuesta en España mediante el Real Decreto‑ley 19/2018) regula la protección del consumidor en los pagos electrónicos y afecta directamente a los contracargos:
- Responsabilidad del titular limitada. Si la tarjeta se pierde, se la roban o un tercero se apropia indebidamente de ella, el titular responde como máximo de 50 € por los pagos no autorizados, y en algunos casos de nada. Ese límite no se aplica a las pérdidas causadas por actuar de forma fraudulenta o por incumplir, deliberadamente o por negligencia grave, una o varias de sus obligaciones como titular: usar la tarjeta según sus condiciones, proteger sus claves y avisar sin demora indebida de la pérdida, robo o uso no autorizado (artículos 41 y 46 del Real Decreto-ley 19/2018).
- Reembolso inmediato. El proveedor de servicios de pago debe devolver el importe a más tardar al final del día hábil siguiente a la notificación (Art. 45 RDL 19/2018).
- Autenticación reforzada de clientes (SCA). La PSD2 exige la autenticación de doble factor para la mayoría de los pagos electrónicos. 3D Secure puede desplazar al emisor la responsabilidad por determinados contracargos por fraude (liability shift), cuando se cumplen los requisitos de la marca.
- Programa VAMP de Visa. Si la cartera del adquirente no está clasificada por Visa como “Above Standard” o “Excessive”, a los comercios de la UE se les aplica el umbral de “comercio excesivo”: desde el 1 de abril de 2026, un ratio VAMP del 1,5 % o más (antes, 2,2 %), con un mínimo de 1.500 fraudes y disputas al mes. El ratio se calcula sobre operaciones sin tarjeta presente procesadas por VisaNet y no cuenta las disputas resueltas con soluciones previas a la disputa ni los fraudes que cumplen Compelling Evidence 3.0 (según el momento de extracción de datos). Superarlo obliga a aplicar medidas de control.
Ventajas y desventajas operativas
| Para los consumidores | Para los comercios | |
|---|---|---|
| Ventajas | Protección contra el fraude y cargos no autorizados. Capacidad de recuperar fondos sin depender de la voluntad del vendedor. | Incentivo para mantener procesos transparentes y un servicio posventa eficiente. |
| Desventajas | Proceso lento, con varias fases y plazos. Riesgo de perder los derechos si se pasan los plazos. | Pérdida del producto/servicio y del dinero. Coste de las tasas por disputa y daño a la reputación financiera. |
¿Te fue útil este término?
Dejar un comentario