Transferencia Bancaria
¿Qué es una transferencia bancaria rápida y segura?
Una transferencia bancaria es una operación electrónica mediante la cual un ordenante envía fondos desde su cuenta de pago a la cuenta de un beneficiario. En Europa opera bajo el esquema SEPA (Single Euro Payments Area), que estandariza los pagos en euros entre 36 países con reglas comunes de formato, plazos y derechos del usuario.
A diferencia del traspaso (entre cuentas del mismo titular en la misma entidad), la transferencia implica al menos dos proveedores de servicios de pago y un mecanismo de compensación y liquidación (CSM) que concilia las órdenes entre entidades.
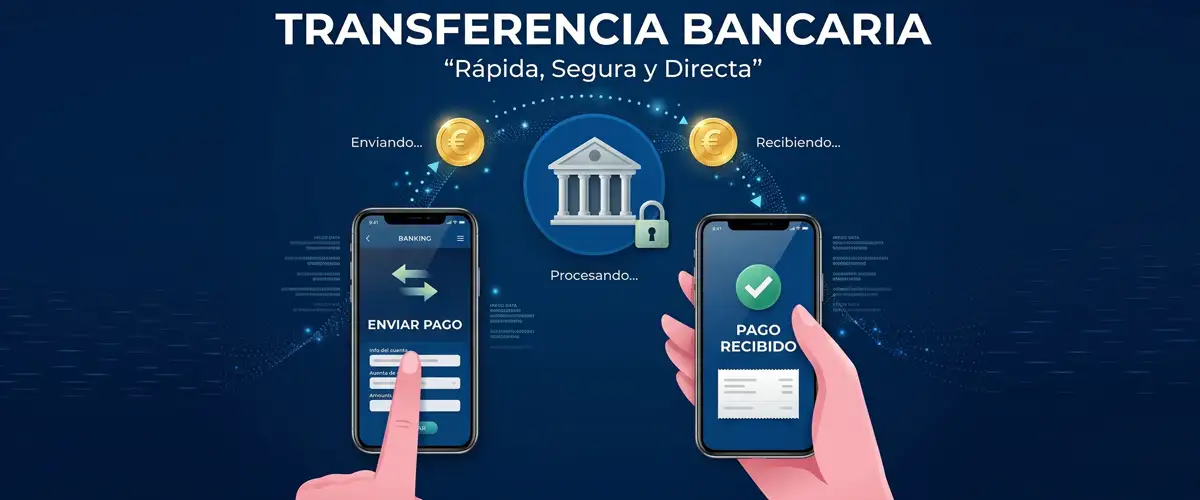
Cómo funciona una transferencia bancaria
El flujo operativo sigue un proceso estandarizado:
- Iniciación. El ordenante autoriza el envío desde banca online, app móvil o sucursal, facilitando el IBAN del beneficiario y el importe.
- Verificación. El banco emisor comprueba la identidad del ordenante mediante autenticación reforzada (SCA) y valida los fondos disponibles.
- Compensación. La orden se transmite al CSM correspondiente. En España, Iberpay gestiona tanto transferencias estándar como instantáneas.
- Liquidación. El banco receptor abona los fondos en la cuenta del beneficiario. En una transferencia SEPA ordinaria el plazo máximo es de 1 día hábil. En una transferencia instantánea (SCT Inst), el abono se produce en menos de 10 segundos, las 24 horas del día, los 365 días del año.
| Característica | SEPA estándar | SCT Inst (instantánea) | SWIFT |
|---|---|---|---|
| Plazo de abono | 1 día hábil | Menos de 10 segundos | 1 - 5 días hábiles |
| Disponibilidad | Días hábiles | 24/7/365 | Días hábiles |
| Ámbito geográfico | 36 países SEPA | 36 países SEPA | Global |
| Comisión máxima | Variable por entidad | No puede superar la estándar (Reglamento UE 2024/886) | Variable, incluye bancos corresponsales |
| Irrevocabilidad | Alta tras ejecución | Prácticamente total | Alta tras ejecución |
El Reglamento (UE) 2024/886 obliga a que todas las entidades que ofrezcan transferencias estándar en euros ofrezcan también transferencias instantáneas, y que la comisión de la instantánea no supere a la de la ordinaria equivalente. En España, entidades como BBVA ya han igualado o eliminado el coste adicional en canales digitales.
Normativa y seguridad de las transferencias bancarias
La transferencia bancaria en la UE está regulada por un marco normativo sólido que protege tanto al ordenante como al beneficiario.
La Directiva (UE) 2015/2366 (PSD2), transpuesta en España por el Real Decreto-ley 19/2018, exige autenticación reforzada de cliente (SCA) para iniciar cualquier pago electrónico. Esto implica verificar al menos dos factores independientes: algo que el usuario conoce (contraseña), posee (móvil) o es (biometría).
Además, el Reglamento (UE) 2024/886 introduce la verificación de beneficiario (IBAN Name Check): antes de ejecutar la transferencia, la entidad debe confirmar gratuitamente si el nombre del beneficiario coincide con el IBAN. Este control reduce de forma significativa el fraude por suplantación y las facturas falsas.
En materia de prevención del blanqueo de capitales (PBCFT), la Ley 10/2010 y las directrices EBA/GL/2023/04 obligan a las entidades a aplicar diligencia debida, monitorizar operaciones sospechosas y reportar al SEPBLAC cuando proceda.
Para el ecommerce, integrar transferencias como método de cobro exige cumplir con KYC/KYB y mantener trazabilidad completa de cada operación.
Ventajas y desventajas operativas
Ventajas para el comercio electrónico:
- Sin riesgo de contracargo. Las transferencias son operaciones "push" iniciadas por el ordenante, lo que elimina las disputas por chargeback habituales en pagos con tarjeta.
- Coste por transacción inferior. Las comisiones suelen ser más bajas que las tasas de intercambio y adquirencia, especialmente en importes elevados.
- Liquidez inmediata con SCT Inst. El comercio recibe los fondos en segundos, mejorando el flujo de caja.
- Acceso universal. Cualquier titular de cuenta en la zona SEPA puede pagar sin necesidad de tarjeta.
Desventajas a considerar:
- Mayor fricción en el checkout. El cliente debe autorizar el pago en su banca online, lo que puede afectar a la tasa de conversión.
- Irrevocabilidad. Si el ordenante se equivoca de IBAN, la recuperación depende de la cooperación del banco receptor.
- Cobertura SCT Inst en expansión. Aunque el Reglamento 2024/886 amplía la obligatoriedad, algunas entidades están aún en proceso de adaptación. Es necesario prever un fallback a transferencia estándar.
- Conciliación más compleja. Sin referencias únicas bien configuradas, cruzar pagos con pedidos requiere automatización robusta.
Fuentes y lecturas relacionadas
¿Te fue útil este término?
Dejar un comentario