
¿Cómo evitar los chargebacks o contracargos en tu e-Commerce?
- Chargebacks o contracargos: cómo prevenirlos y disputarlos
- Qué es un chargeback y cómo afecta a la rentabilidad de tu negocio
- El impacto real del chargeback en conversión, tesorería y margen
- Arquitectura técnica: cómo funciona un chargeback por detrás
- Normativa de chargebacks: PSD2, PCI DSS, 3D Secure y VAMP de Visa
- Chargeback en acción: casos de uso por sector
- ¿Por qué recibo contracargos? Los motivos más habituales
- Cómo responder a un contracargo, paso a paso
- Qué hacer si recibes muchos contracargos
- Plan de acción: 7 controles para reducir contracargos esta semana
- Adquirencia profesional frente a modelos genéricos
- Fuentes y lecturas relacionadas
Chargebacks o contracargos: cómo prevenirlos y disputarlos
Un contracargo devuelve el dinero al cliente a través del procedimiento de la marca de tarjeta, sin que el comercio lo decida. Si se repiten, la marca y tu adquirente pueden aplicar medidas de seguimiento. Esta guía explica qué son, por qué llegan, cómo evitarlos y cómo responder cuando llegan.
Esta guía está construida desde la operativa real de adquirencia, con respaldo en la normativa europea (PSD2) y en los estándares del sector (PCI DSS v4.0.1) y orientada a decisiones inmediatas sobre tu flujo de disputas. Cuando termines de leer esta guía sabrás lo siguiente:
- Qué es un chargeback y cómo se diferencia de un reembolso o una anulación.
- El flujo técnico completo de una retrocesión de cargo, desde la reclamación hasta el arbitraje.
- El nuevo programa VAMP de Visa y lo que implica para tu negocio.
- Un plan de acción con controles concretos para reducir contracargos esta misma semana.
Qué es un chargeback y cómo afecta a la rentabilidad de tu negocio
Un chargeback (retrocesión de cargo o contracargo) es la reversión de un pago con tarjeta que inicia el banco emisor tras la reclamación del titular. A diferencia de una devolución voluntaria, el comercio no decide: el dinero se le retira a través del procedimiento de la marca, según la fase de la disputa y su contrato de adquirencia, y debe justificar la validez de la transacción para recuperarlo.
El mecanismo fue diseñado por Visa y Mastercard para proteger al consumidor frente a fraude, errores o incumplimientos. En la práctica, el comercio es considerado responsable hasta que demuestre lo contrario. También existen reclamaciones deliberadamente falsas: el titular recibió lo que compró, sin ningún problema, y aun así alega lo contrario ante su banco (lo que se conoce como fraude amistoso). No toda reclamación tras recibir el producto lo es: puede haber defectos, cobros duplicados u otros motivos legítimos.
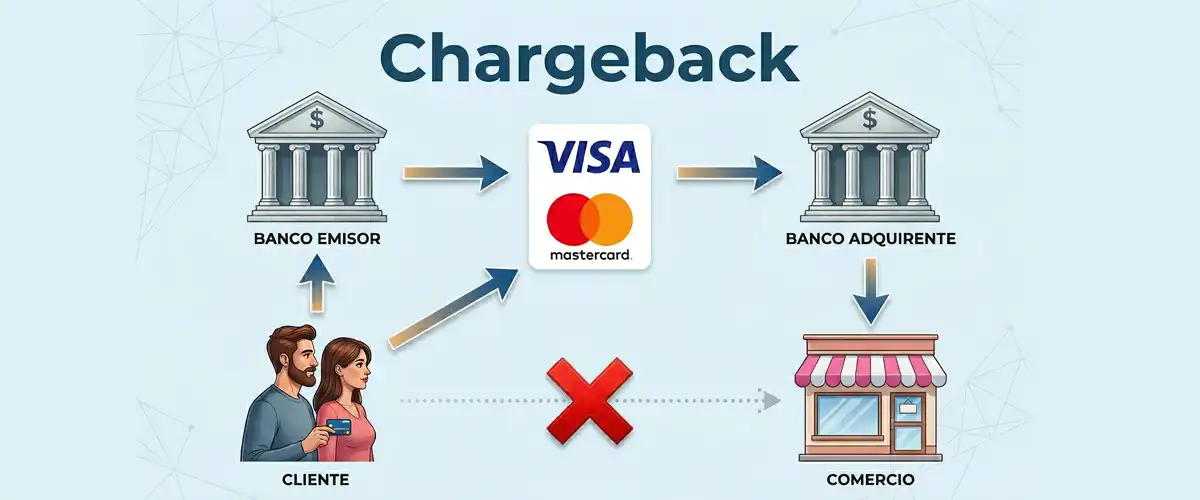
Chargeback, reembolso y anulación: tabla comparativa
| Concepto | Quién lo inicia | Momento | Coste para el comercio | Control del comercio |
|---|---|---|---|---|
| Anulación | Comercio | Antes de liquidación (D1) | Nulo o mínimo | Total |
| Reembolso | Comercio | Tras liquidación (D2+) | Comisiones de procesamiento | Total |
| Chargeback | Emisor (banco del titular) | Después del cobro, dentro de los plazos que las reglas de cada marca dan al banco emisor (por ejemplo, 120 días naturales en determinados motivos de Visa, contados desde la operación o desde la entrega prevista) | Importe + comisión disputa + posible arbitraje | Ninguno hasta la fase de representación |
El impacto real del chargeback en conversión, tesorería y margen
Un contracargo puede generar costes además del importe de la venta: se suman la comisión por disputa, el producto ya entregado, el tiempo de tu equipo y, si el caso llega a arbitraje, la tasa de arbitraje de la marca.
El efecto se propaga en tres direcciones. En conversión, un historial elevado de retrocesiones hace que los emisores reduzcan la tasa de aprobación, y clientes legítimos ven sus pagos rechazados. En tesorería, cada chargeback retira los fondos mientras se resuelve la disputa, con los efectos que fije tu contrato de adquirencia. En la relación con el procesador, superar los umbrales activa programas de supervisión con multas progresivas. Desde 2025, Visa ha endurecido estos controles con el programa VAMP, que detallamos más adelante.
Arquitectura técnica: cómo funciona un chargeback por detrás
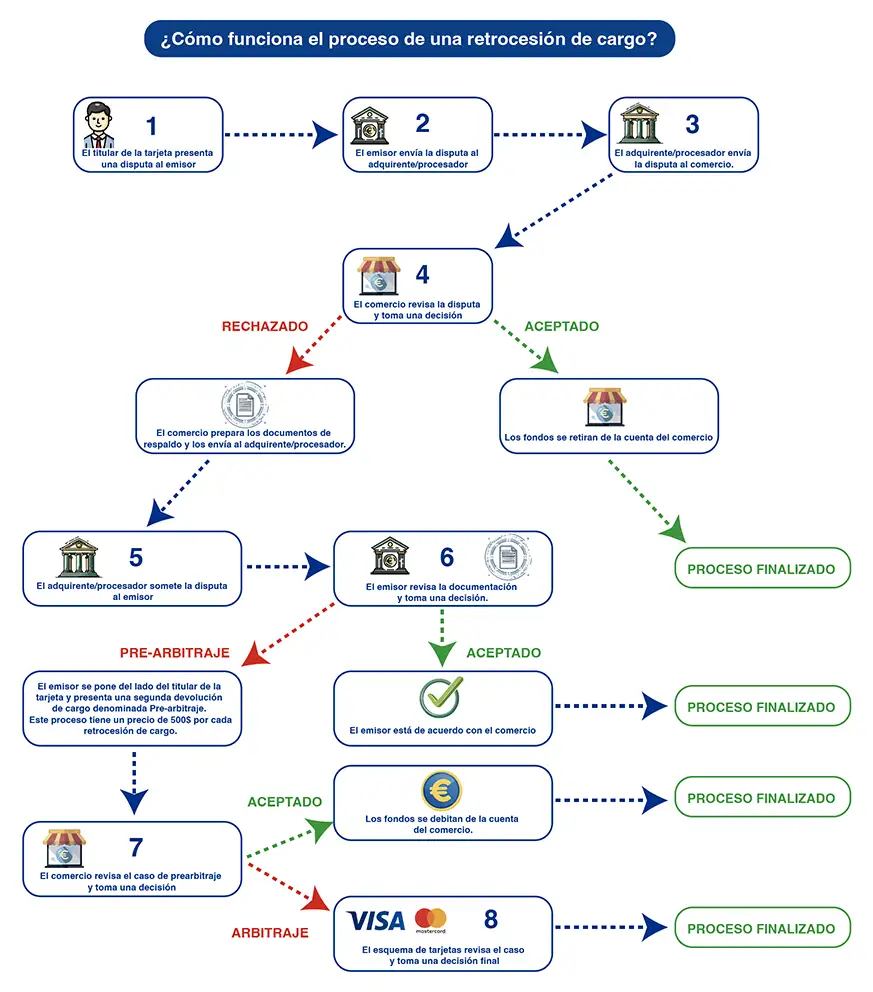
El proceso involucra cinco actores: titular (reclama), emisor (lanza la disputa), adquirente (canaliza el proceso), facilitador de pagos (gestiona la comunicación con el comercio) y esquema de tarjetas (define reglas y arbitra). Entender el papel de cada uno es clave para saber en qué momento puedes intervenir y con qué herramientas.
Flujo completo de la retrocesión de cargo
Te lo explico paso a paso en este vídeo, con el mismo recorrido que acabas de ver en el diagrama:
- El titular presenta la disputa al emisor: cargo no reconocido, producto no recibido o servicio no conforme.
- El emisor valida el motivo y envía la disputa al adquirente.
- El adquirente notifica al comercio con el motivo, plazos y formato de pruebas requerido.
- El comercio decide: aceptar la retrocesión o presentar evidencias (representación).
- El adquirente comprueba la evidencia y la remite al emisor.
- El emisor revisa y decide: mantener la retrocesión o resolver a favor del comercio.
- Si persiste, el caso se eleva a prearbitraje y, sin acuerdo, a arbitraje del esquema con costes asignados a la parte perdedora.
En el diagrama puedes ver con toda claridad cómo funciona el proceso de una retrocesión de cargo en la adquirencia.
Normativa de chargebacks: PSD2, PCI DSS, 3D Secure y VAMP de Visa
La Directiva (UE) 2015/2366 (PSD2), transpuesta en España mediante el Real Decreto-ley 19/2018, exige autenticación reforzada (SCA) para la mayoría de los pagos electrónicos. El 3D Secure es el canal más extendido para cumplir este requisito. 3D Secure puede desplazar al emisor la responsabilidad por determinados contracargos por fraude, cuando se cumplen los requisitos de la marca. No cubre otros motivos, como producto no recibido. Confirma con tu adquirente si una operación está cubierta.
VAMP: el nuevo marco de Visa que endurece los umbrales desde 2025
En 2025 Visa unificó sus anteriores programas de vigilancia (VDMP y VFMP) en uno solo, VAMP (Visa Acquirer Monitoring Program), con umbrales en vigor desde el 1 de junio de 2025. El cambio más relevante para los comercios es que el nuevo ratio VAMP combina alertas de fraude (TC40) y disputas (TC15) en una sola métrica, lo que significa que una disputa vinculada a fraude puede contar dos veces en el cálculo. Esto eleva de forma considerable el ratio de muchos comercios que antes se mantenían dentro de los límites.
El periodo de aviso terminó el 30 de septiembre de 2025. Si la cartera de su adquirente no está clasificada por Visa como “Above Standard” o “Excessive”, a los comercios de la UE se les aplica el umbral de “comercio excesivo”, que bajó del 2,2 % al 1,5 % el 1 de abril de 2026, con un mínimo de 1.500 fraudes y disputas al mes. El ratio se calcula sobre operaciones sin tarjeta presente procesadas por VisaNet y no cuenta las disputas resueltas con soluciones previas a la disputa ni los fraudes que cumplen Compelling Evidence 3.0 (según el momento de extracción de datos). Visa publica los umbrales vigentes en su documentación del programa. Mastercard mantiene su programa ECP con dos niveles (ECM y HECM). En la práctica, los adquirentes están trasladando a sus comercios requisitos incluso más estrictos que los oficiales para mantener el ratio de su cartera global bajo control. Conocer estas reglas no es opcional: es una necesidad operativa.
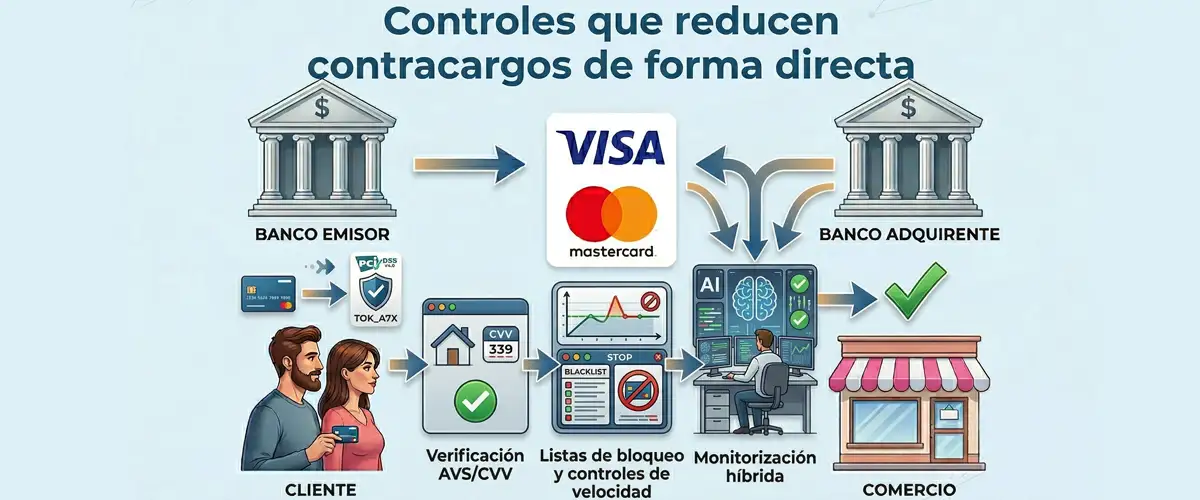
Controles que reducen contracargos de forma directa
- Tokenización (PCI DSS v4.0.1): sustituir el PAN por un token reduce el alcance de cumplimiento y protege los datos en caso de incidente de seguridad.
- Verificación AVS/CVV: añade señales de confianza para el emisor y refuerza tu posición en caso de disputa.
- Listas de bloqueo y controles de velocidad: limitar intentos por tarjeta, importe y frecuencia detecta patrones de prueba de tarjetas robadas.
- Monitorización híbrida: combinar reglas determinísticas con revisión humana en operaciones de alto importe mejora la detección sin incrementar falsos positivos.
Chargeback en acción: casos de uso por sector
Comercio electrónico
Los contracargos más frecuentes son por mercancía no recibida y producto no conforme. Si envías productos de valor, pide confirmación de entrega con seguimiento y, cuando sea posible, firma: son de las pruebas que más ayudan en una disputa por "producto no recibido", aunque ninguna garantiza el resultado.
Servicios digitales y suscripciones
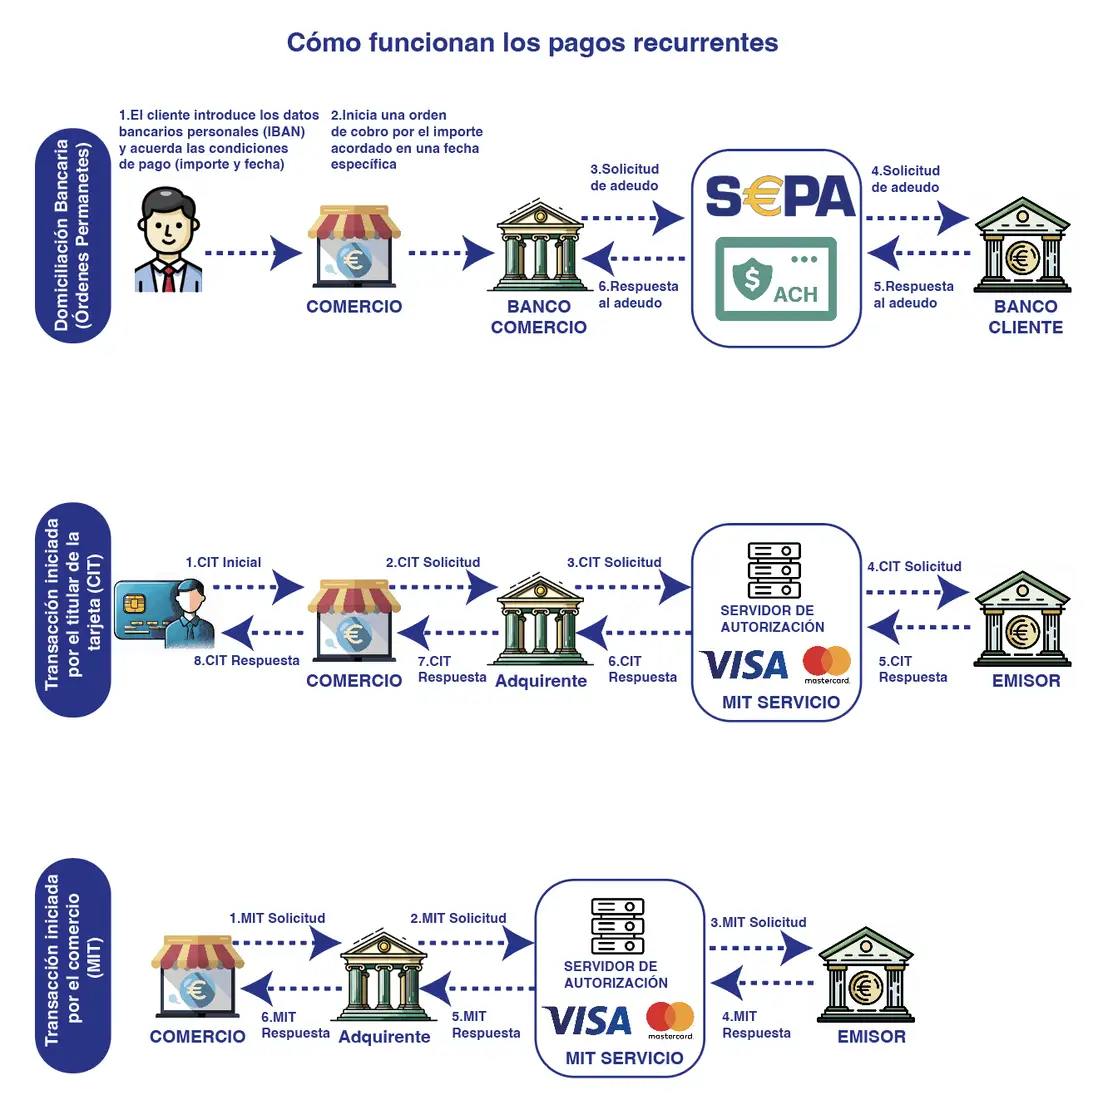
Las cancelaciones no procesadas y los cargos recurrentes no reconocidos son el reto principal. Plataformas que cobran renovaciones automáticas sin aviso previo generan disputas por "cargo no reconocido". La prevención de chargeback pasa por enviar recordatorios unos días antes de cada cobro y ofrecer cancelación accesible desde el primer día. En el diagrama puedes ver el funcionamiento de los pagos recurrentes y cuál es la fase esencial para detectar un contracargo.
Turismo y hostelería
Un hotel que cobra penalización por cancelación tardía pero no demuestra que el cliente aceptó la política pierde la representación. Documentar la aceptación explícita con marca de tiempo y conservar registros de uso del servicio (check-in, consumos) es la base de la defensa.
¿Por qué recibo contracargos? Los motivos más habituales
Cada contracargo llega con un código de motivo. Visa agrupa los suyos en cuatro categorías, y sirven de guía para entender también los de otras marcas:
- Fraude: el titular dice que no hizo la compra.
- Autorización: el cobro se hizo sin una autorización válida del banco emisor, o fuera de plazo.
- Errores de proceso: cobro duplicado, importe o moneda equivocados, presentación tardía.
- Disputas del consumidor: producto no recibido, distinto de lo descrito, suscripción cancelada que se siguió cobrando, devolución prometida que no llegó.
Saber la categoría te dice qué pruebas necesitas y si merece la pena defenderte.
Cómo responder a un contracargo, paso a paso
- Lee el motivo y el plazo que te indica tu adquirente.
- Decide: si el cliente tiene razón (por ejemplo, un cobro duplicado), acéptalo; defenderte solo suma costes.
- Reúne las pruebas que encajan con el motivo(más detalle en las preguntas frecuentes, al final):
- Fraude: resultado de 3D Secure, IP y dispositivo, compras anteriores del mismo cliente no disputadas.
- Producto no recibido: seguimiento del envío con entrega confirmada y, si es posible, firma.
- No conforme o cancelado: descripción del producto, condiciones aceptadas, conversaciones con el cliente, registros de solicitudes de cancelación con sus fechas.
- Escribe un resumen corto que explique por qué el cobro es correcto y relacione cada prueba con el motivo.
- Envíalo dentro de plazo. Fuera de plazo, el caso se pierde aunque tengas razón.
Si eres cliente de PayOk, en el centro de ayuda te explicamos qué hacer al recibir un contracargo y qué pruebas aportar según el motivo. Tienes todas las guías sobre disputas en Resolución de disputas.
¿Se puede ganar un contracargo?
Sí, si las pruebas responden exactamente al motivo alegado y llegan a tiempo. Las pruebas genéricas, que no contestan al motivo, ayudan poco.
Qué hacer si recibes muchos contracargos
- Agrúpalos por motivo: si casi todos son «no reconozco el cargo», revisa el descriptor (el nombre que ve el cliente en su extracto).
- Mira si se concentran en un producto, país, BIN o franja horaria: puede ayudarte a detectar patrones que conviene investigar.
- Activa o ajusta 3D Secure y los límites al número de intentos de pago por tarjeta, IP o dispositivo.
- Facilita la devolución: un cliente que consigue su dinero desde tu web no tiene por qué ir al banco.
- Habla con tu adquirente antes de acercarte a los umbrales de los programas de vigilancia de Visa y Mastercard.
Plan de acción: 7 controles para reducir contracargos esta semana
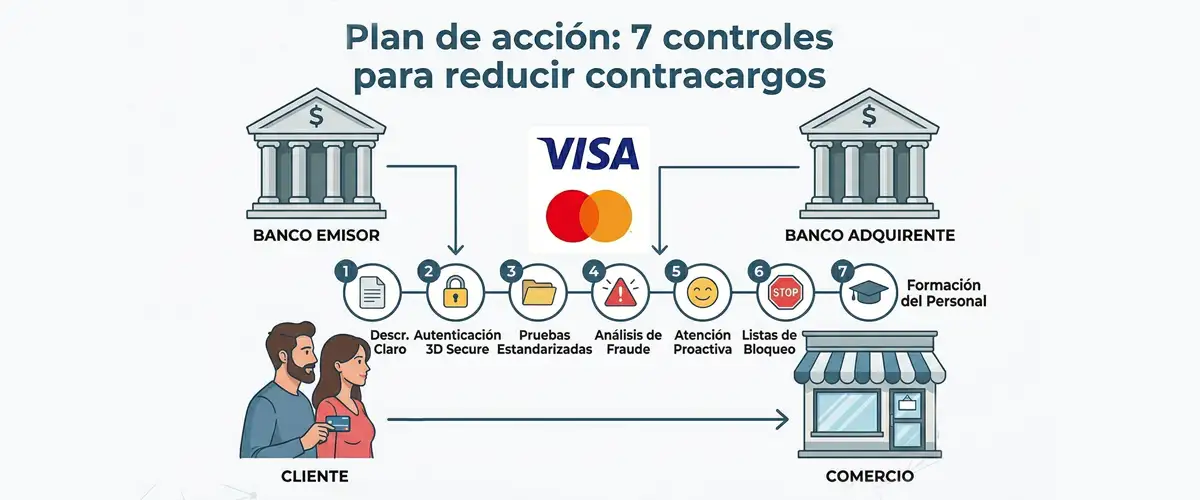
- Revisa tu descriptor de cobro con tu procesador: que sea reconocible e incluya teléfono o URL de contacto.
- Activa 3D Secure 2.0 con exenciones. SCA cuando el riesgo lo exige, exenciones (bajo importe, TRA) donde proceda.
- Estandariza la recogida de pruebas desde el día uno: entrega con seguimiento, términos aceptados con marca de tiempo, registros de uso.
- Configura alertas por cada disputa. Responde dentro del plazo que te marque tu adquirente: es más corto que el del banco, porque él también tiene que contestar a la marca a tiempo. Fuera de plazo equivale a perder el caso.
- Ofrece reembolso antes de que escale. Un canal de atención accesible y rápido es la primera defensa contra el fraude amistoso.
- Activa controles de velocidad y listas de bloqueo por tarjeta, IP y dispositivo.
- Mide cada mes tu tasa de contracargos por motivo, número BIN y emisor. Ajusta reglas antes de que el ratio se acerque al umbral.
Adquirencia profesional frente a modelos genéricos
Un procesador genérico ofrece un flujo estándar de notificación y poco más. Un modelo de adquirencia profesional aporta tres ventajas concretas: un equipo de disputas que actúa como filtro de calidad verificando evidencias antes de enviarlas al emisor, prevención integrada desde el alta del comercio con límites y estándares adaptados al vertical, y equilibrio entre SCA y conversión aplicando exenciones donde la normativa lo permite. La coordinación entre comercio, facilitador de pagos y adquirente premium regulado convierte la normativa en ventaja competitiva y no en un lastre operativo que frene las ventas.
La gestión profesional de retrocesiones de cargo es un indicador directo de la salud operativa de cualquier negocio que acepte pagos con tarjeta. En PayOk optimizamos el flujo de disputas de comercios de todos los verticales cumpliendo con la normativa europea. Si necesitas revisar tu estrategia de prevención de chargeback, contacta con nuestro equipo.
Fuentes y lecturas relacionadas
Normativa legal y regulatoria
- Directiva (UE) 2015/2366 del Parlamento Europeo y del Consejo (PSD2), sobre servicios de pago en el mercado interior.
- Real Decreto-ley 19/2018, de 23 de noviembre, de servicios de pago y otras medidas urgentes en materia financiera.
- Reglamento Delegado (UE) 2018/389, normas técnicas de regulación para la autenticación reforzada de cliente (RTS SCA).
- Directrices EBA/GL/2018/05, sobre el reporte estadístico de fraude bajo PSD2 (Autoridad Bancaria Europea).
Estándares y reglas de las marcas de tarjeta
- PCI DSS v4.0.1, estándar de seguridad de datos de la industria de tarjetas de pago (PCI Security Standards Council).
- Visa Acquirer Monitoring Program (VAMP), con umbrales vigentes desde el 1 de junio de 2025 (Visa Corporate).
Lecturas recomendadas
- Explicación desde 0: El flujo de autorización de tarjetas de crédito sin tecnicismos
- Mastercard Chargeback Guide: guía de retrocesiones de cargo para emisores y adquirentes (Inglés).
- Visa Dispute Management Guidelines for Visa Merchants (Inglés)
- Procesador de pagos y emisión de tarjetas: guía esencial -LinkedIn
Depende de la marca, del motivo y de si el caso pasa a prearbitraje o arbitraje, que lo alargan. Cada fase tiene un plazo fijo de respuesta y, si no respondes a tiempo, lo normal es perder la disputa.
Autenticación 3D Secure correcta, verificaciones AVS y CVV coincidentes, prueba de entrega con seguimiento y firma, aceptación de tus condiciones con fecha y hora, registros de uso del servicio y mensajes que demuestren que ofreciste una solución antes de la disputa. En las disputas por fraude de Visa, Compelling Evidence 3.0 también te permite usar como prueba compras anteriores del mismo cliente que no fueron disputadas.
VAMP (Visa Acquirer Monitoring Program) sustituyó a VDMP y VFMP en 2025. Combina los avisos de fraude y las disputas en un único ratio sobre tus ventas sin tarjeta presente. El periodo de aviso terminó el 30 de septiembre de 2025 y, desde el 1 de abril de 2026, el umbral para comercios en la UE es del 1,5 % (antes, 2,2 %), con un mínimo de 1.500 casos al mes (umbral de comercio excesivo; se aplica cuando la cartera del adquirente no está clasificada por Visa como “Above Standard” o “Excessive”). Tu adquirente te explicará las consecuencias y puede aplicar límites propios más estrictos.
No en todos. La PSD2 exige autenticación reforzada (SCA) en la mayoría de pagos online con tarjeta en el EEE, y el 3D Secure es la forma de aplicarla. Hay exenciones para pagos de bajo importe (hasta 30 EUR, con límites acumulados), cobros posteriores de una serie recurrente del mismo importe, beneficiarios de confianza y análisis de riesgo de la operación (TRA). Las operaciones iniciadas por el comercio y los pagos MOTO quedan fuera de la obligación de SCA.
Sí. Si el nombre que aparece en el extracto bancario del cliente no coincide con el de tu tienda, muchos clientes no reconocerán el cargo y lo disputarán. Pide a tu procesador un descriptor claro, con tu nombre comercial y un teléfono o una web.
El reembolso lo tramita el comercio. El contracargo lo inicia el banco del cliente a través del procedimiento de la marca de tarjeta, y el dinero sale de tu cuenta según la fase de la disputa y tu contrato de adquirencia.
El contracargo lo presenta el banco del cliente dentro de los plazos que fijan las reglas de cada marca, que dependen del motivo (por ejemplo, 120 días naturales en determinados motivos de Visa, contados desde la operación o desde la entrega prevista). Es distinto del plazo legal del cliente para comunicar a su banco un pago no autorizado o mal ejecutado: sin demora injustificada y, con carácter general, como máximo 13 meses desde la fecha del adeudo, salvo que su banco no le haya facilitado la información obligatoria (artículo 43 del Real Decreto-ley 19/2018).
No. El contracargo es un procedimiento de las marcas de tarjeta. La reclamación es una vía del cliente frente a su propia entidad: primero se reclama a su servicio de atención al cliente (para servicios de pago, el plazo general de respuesta es de 15 días hábiles) y, si procede, después al Banco de España, que emite un informe no vinculante. Ni ejecuta un contracargo ni resuelve el problema con el comercio. Te lo explicamos en cómo reclamar al Banco de España.
¿Te fue útil este artículo?
1 de 1 lo encontraron útil
Dejar un comentario
¿Listo para empezar?
Crea tu cuenta en PayOk en minutos. Sin costes de mantenimiento, solo pagas por transacción.