Как избежать чарджбэков в онлайн-магазине?
- Чарджбек: практическое руководство по предотвращению и оспариванию чарджбеков в вашем бизнесе
- Что такое чарджбек и почему он влияет на прибыльность вашего бизнеса
- Как чарджбеки влияют на конверсию, денежный поток и маржу
- Техническая архитектура: как работает чарджбек внутри платёжной системы
- Регуляторные требования: PSD2, PCI DSS, 3D Secure и новая программа Visa VAMP
- Чарджбек на практике: кейсы по отраслям
- План действий: 7 контролей, которые снизят чарджбеки уже на этой неделе
- Профессиональный эквайринг против универсальных моделей
- Источники и дополнительные материалы
Чарджбек: практическое руководство по предотвращению и оспариванию чарджбеков в вашем бизнесе
Каждый месяц многие мерчанты в Испании превышают установленный платёжными системами лимит в 0,9% по уровню чарджбеков. Этот риск растёт по всему миру: Visa зафиксировала 11 миллиардов долларов споров в США за последний финансовый год, и эта тенденция уже влияет на европейский рынок.
Это руководство основано на реальных кейсах эквайринга, соответствует европейским требованиям (PSD2, PCI DSS v4.0) и поможет вам принимать быстрые и точные решения по управлению спорами. После прочтения вы будете понимать:
- Что такое чарджбек и чем он отличается от рефанда и реверсала.
- Как выглядит полный технический поток чарджбека — от заявления до арбитража.
- Что такое программа Visa VAMP и как она влияет на ваш бизнес.
- Какие конкретные меры помогут снизить чарджбеки уже на этой неделе.
Что такое чарджбек и почему он влияет на прибыльность вашего бизнеса
Чарджбек — это принудительный возврат платежа по карте, который инициирует банк-эмитент после обращения держателя карты. В отличие от добровольного возврата, решение принимает не мерчант: деньги списываются автоматически, и чтобы вернуть их, нужно доказать легитимность операции.
Изначально механизм был создан Visa и Mastercard для защиты клиентов от мошенничества, ошибок или нарушения условий сделки. На практике же мерчант считается ответственным, пока не докажет обратное. По данным отрасли, около 75% споров — это дружественное мошенничество (friendly fraud): клиент получил товар, но всё равно подал претензию.
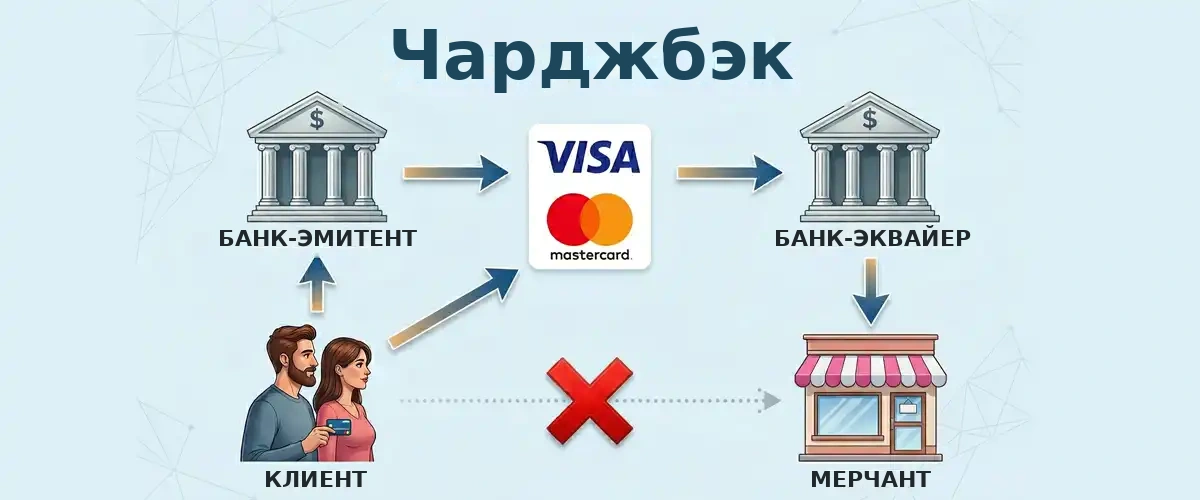
Чарджбек, рефанд и реверсал: в чём разница
| Понятие | Кто инициирует | Когда выполняется | Стоимость для мерчанта | Контроль мерчанта |
|---|---|---|---|---|
| Реверсал (void) | Мерчант | До клиринга (D1) | Нулевая или минимальная | Полный |
| Рефанд | Мерчант | После клиринга (D2+) | Комиссии за обработку | Полный |
| Чарджбек | Банк-эмитент | До 120 дней после операции | Сумма + комиссия за спор + возможный арбитраж | Нет до стадии репрезентации |
Как чарджбеки влияют на конверсию, денежный поток и маржу
Каждый евро мошенничества в итоге обходится мерчанту примерно в 3,5 раза дороже, если учитывать административные расходы, потерю товара, комиссии за спор и арбитражные сборы (около 500 USD за кейс).
Негативный эффект проявляется сразу в трёх направлениях. В конверсии высокий уровень чарджбеков снижает одобрения со стороны эмитентов, и легитимные клиенты получают отказы. В денежном потоке каждый чарджбек блокирует средства на 30–90 дней. В отношениях с процессингом превышение порогов приводит к мониторинговым программам и штрафам. С 2025 года Visa ужесточила контроль через программу VAMP, о которой мы расскажем далее.
Техническая архитектура: как работает чарджбек внутри платёжной системы
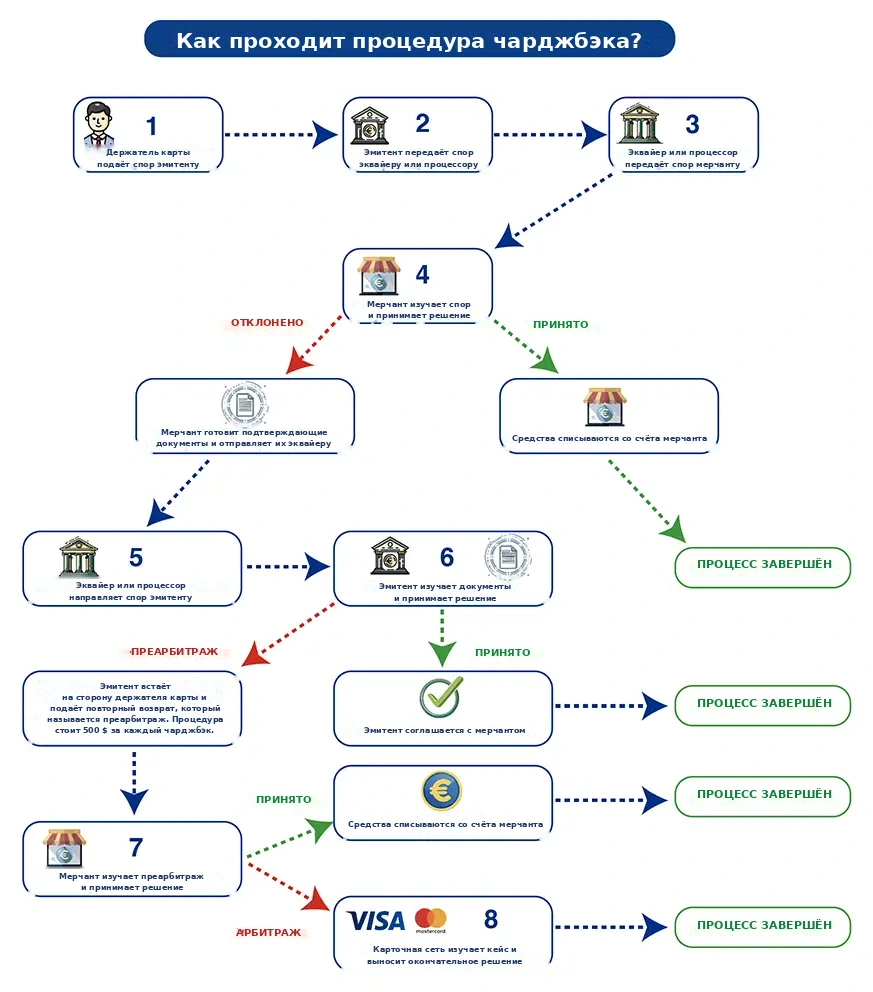
В процессе участвуют пять сторон: держатель карты, эмитент, эквайер, платёжный провайдер (PayFac) и платёжная система. Понимание роли каждого участника помогает определить, когда и как вы можете повлиять на исход спора.
Полный поток чарджбека
- Держатель карты подаёт спор в банк-эмитент: неузнанное списание, товар не получен или услуга не соответствует условиям.
- Эмитент проверяет основание и передаёт спор эквайеру.
- Эквайер уведомляет мерчанта, указывая причину, сроки и формат необходимых доказательств.
- Мерчант принимает решение: согласиться с чарджбеком или предоставить доказательства (репрезентация).
- Эквайер проверяет материалы и направляет их эмитенту.
- Эмитент анализирует доказательства и решает: оставить чарджбек в силе или закрыть спор в пользу мерчанта.
- Если разногласия сохраняются, дело переходит в преарбитраж, а при отсутствии соглашения — в арбитраж платёжной системы, где расходы несёт проигравшая сторона.
На схеме ниже наглядно показано, как работает процесс чарджбека в эквайринге.
Регуляторные требования: PSD2, PCI DSS, 3D Secure и новая программа Visa VAMP
Директива (ЕС) 2015/2366 (PSD2), имплементированная в Испании Королевским декретом‑законом 19/2018, требует усиленной аутентификации клиента (SCA) для большинства электронных платежей. 3D Secure 2.0 — основной механизм выполнения этого требования. При успешной аутентификации ответственность за мошенничество переходит от мерчанта к эмитенту, обеспечивая максимальную защиту от чарджбеков по несанкционированным операциям.
VAMP: новая программа Visa, ужесточающая пороги с 2025 года
С апреля 2025 года Visa объединила прежние программы мониторинга (VDMP и VFMP) в единый фреймворк — VAMP (Visa Acquirer Monitoring Program). Главное изменение для мерчантов: новый показатель VAMP объединяет мошеннические алерты (TC40) и споры (TC15) в одну метрику. Это означает, что спор, связанный с мошенничеством, может считаться дважды, что резко повышает коэффициент для многих мерчантов, которые раньше оставались в пределах нормы.
Фактическое применение штрафов началось в октябре 2025 года, а в апреле 2026 пороги снова ужесточаются. Mastercard сохраняет свою программу ECP с двумя уровнями (ECM и HECM). На практике эквайеры предъявляют мерчантам требования даже строже официальных, чтобы удерживать общий портфельный показатель под контролем. Знание этих правил — не опция, а операционная необходимость.
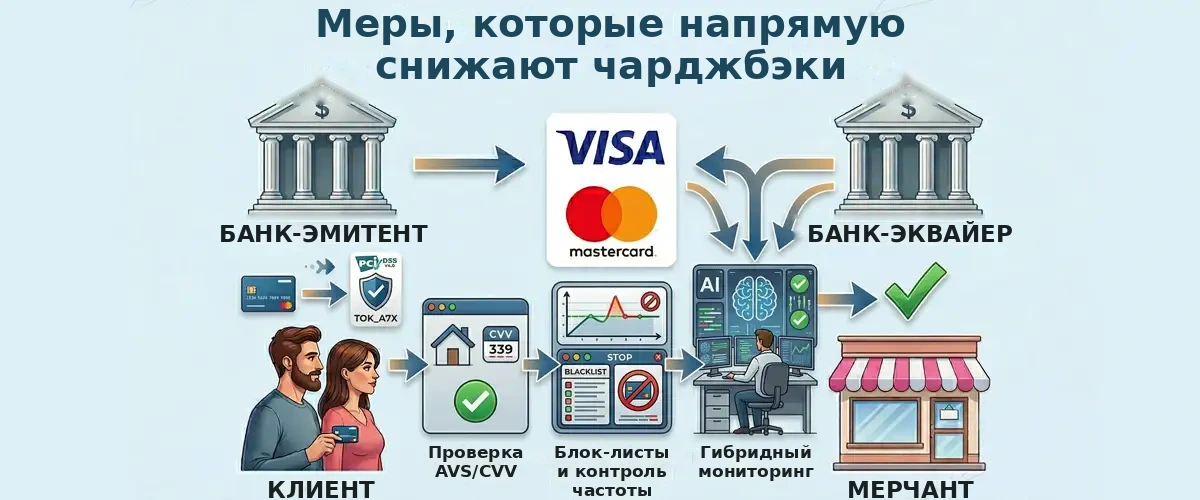
Контроли, которые напрямую снижают количество чарджбеков
- Токенизация (PCI DSS v4.0): замена PAN на токен снижает объём требований по соответствию и защищает данные при инцидентах безопасности.
- Проверка AVS/CVV: добавляет сигналы доверия для эмитента и укрепляет вашу позицию в споре.
- Блоклисты и velocity‑контроли: ограничение попыток по карте, сумме и частоте выявляет тестирование украденных карт.
- Гибридный мониторинг: сочетание детерминированных правил и ручной проверки для операций высокой стоимости повышает точность без роста ложных отказов.
Чарджбек на практике: кейсы по отраслям
Электронная коммерция
Самые частые чарджбеки — «товар не получен» и «товар не соответствует описанию». Мерчант электроники, отправляющий заказы дороже 200 EUR без подписи при доставке, почти всегда проигрывает споры по причине «товар не получен», даже если перевозчик подтверждает доставку в своём портале. Подпись превращает такой кейс в выигрышный.
Цифровые сервисы и подписки
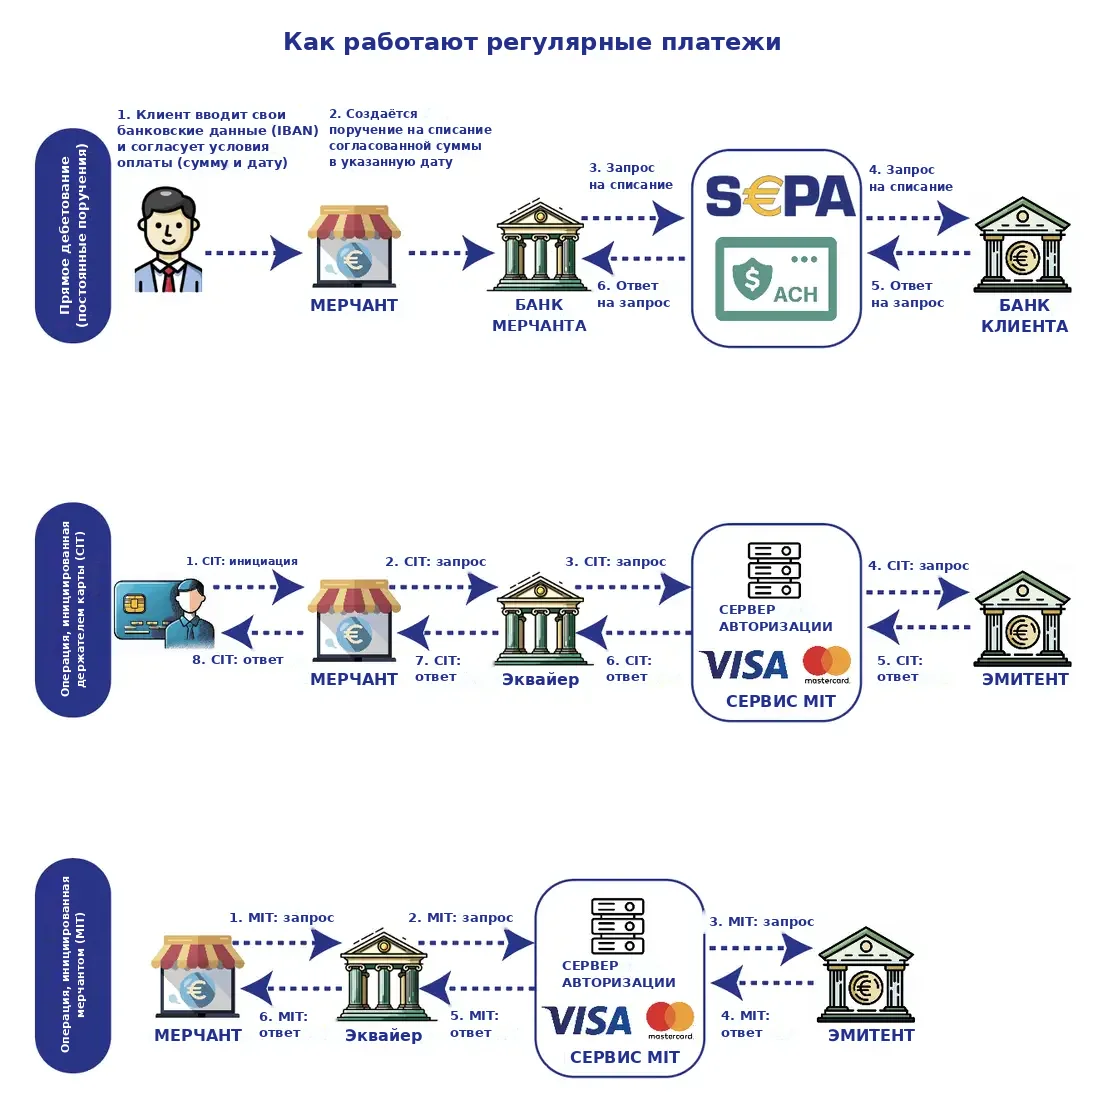
Основные проблемы — неотменённые подписки и неузнанные регулярные списания. Платформы, которые списывают продления без предварительного уведомления, получают споры по причине «неузнанное списание». Профилактика чарджбеков включает отправку напоминаний за 48–72 часа до платежа и предоставление простой отмены подписки с первого дня. На схеме ниже показано, как работают рекуррентные платежи и ключевой момент для выявления чарджбека.
Туризм и гостиничный бизнес
Отель, который списывает штраф за позднюю отмену, но не может доказать, что клиент принял условия, проигрывает репрезентацию. Документирование явного согласия с отметкой времени и хранение данных об использовании услуги (check‑in, потребление) — основа успешной защиты.
План действий: 7 контролей, которые снизят чарджбеки уже на этой неделе
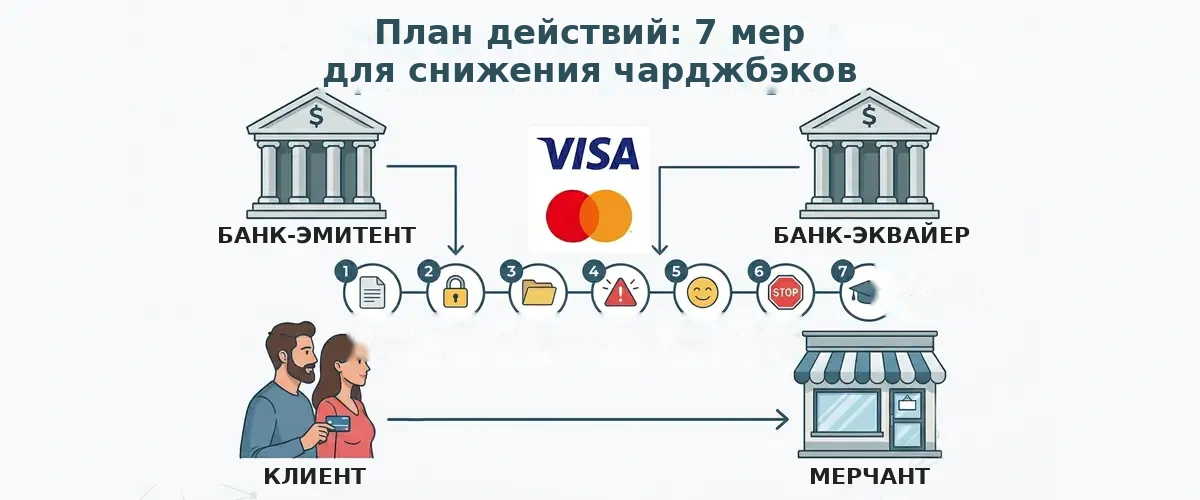
- Проверьте billing descriptor вместе с процессором: он должен быть узнаваемым и содержать телефон или URL.
- Активируйте 3D Secure 2.0 с исключениями. SCA — когда риск высокий, исключения (low value, TRA) — когда это уместно.
- Стандартизируйте сбор доказательств с первого дня: отслеживаемая доставка, условия с отметкой времени, логи использования.
- Настройте уведомления о каждом споре. Окно ответа обычно 7–10 дней. Пропуск срока равен проигрышу.
- Предлагайте рефанд до эскалации. Быстрая и доступная поддержка — первая линия защиты от friendly fraud.
- Активируйте velocity‑контроли и блоклисты по карте, IP и устройству.
- Ежемесячно измеряйте уровень чарджбеков по причинам, Идентификационному номеру банка (BIN) и эмитенту. Корректируйте правила до того, как показатель приблизится к порогу.
Профессиональный эквайринг против универсальных моделей
Универсальный процессор предлагает стандартный поток уведомлений — и на этом всё. Профессиональная модель эквайринга даёт три ключевых преимущества: команду по работе со спорами, которая выступает качественным фильтром и проверяет доказательства перед отправкой эмитенту; встроенную профилактику с момента подключения мерчанта с лимитами и стандартами, адаптированными под конкретную вертикаль; и баланс между SCA и конверсией благодаря применению исключений там, где это допускает регулирование. Координация между мерчантом, платёжным провайдером (PayFac) и регулируемым премиальным эквайером превращает регулирование в конкурентное преимущество, а не в операционную нагрузку, замедляющую продажи.
Профессиональное управление чарджбеками — прямой показатель операционного здоровья любого бизнеса, принимающего платежи по картам. В PayOk мы оптимизируем поток споров для мерчантов всех вертикалей, соблюдая европейские требования. Если вам нужно пересмотреть стратегию предотвращения чарджбеков, свяжитесь с нашей командой.
Источники и дополнительные материалы
Правовая и нормативная база
- Директива (ЕС) 2015/2366 Европейского парламента и Совета (PSD2) об услугах платежей на внутреннем рынке.
- Королевский декрет‑закон 19/2018 от 23 ноября об услугах платежей и других срочных финансовых мерах.
- Делегированный регламент (ЕС) 2018/389 — технические стандарты для усиленной аутентификации клиента (RTS SCA).
- PCI DSS v4.0, стандарт безопасности индустрии платежных карт (PCI SSC, март 2022).
- Руководство EBA/GL/2018/05 по отчётности о мошенничестве в рамках PSD2 (Европейское банковское управление).
- Visa Acquirer Monitoring Program (VAMP), действует с апреля 2025 года.
Обычно от 30 до 90 дней. Если дело переходит в предарбитраж или арбитраж, оно может затянуться ещё на несколько месяцев. На каждом этапе есть фиксированный срок для ответа, и если его пропустить, спор, как правило, будет проигран.
Успешная аутентификация 3D Secure, совпадение проверок AVS и CVV, подтверждение доставки с трек-номером и подписью, принятие ваших условий с отметкой даты и времени, журналы использования сервиса и переписка, показывающая, что вы предложили решение до начала спора. В спорах Visa о мошенничестве Compelling Evidence 3.0 также позволяет использовать как доказательство предыдущие неоспоренные покупки того же клиента.
VAMP (Visa Acquirer Monitoring Program) заменила программы VDMP и VFMP в апреле 2025 года. Она объединяет уведомления о мошенничестве и споры в один коэффициент от ваших продаж без присутствия карты. Штрафы применяются с октября 2025 года, а с апреля 2026 года порог для продавцов в ЕС составляет 1,5% (ранее 2,2%). Продавцы, превысившие его, платят около 8 USD за каждую оспоренную или мошенническую транзакцию. Ваш эквайер может устанавливать собственные, более строгие лимиты.
Не для всех. PSD2 требует строгой аутентификации клиента (SCA) для большинства онлайн-платежей картой в ЕЭЗ, и 3D Secure — это способ её применения. Исключения предусмотрены для небольших платежей (до 30 EUR с накопительными лимитами), последующих платежей в регулярной серии на одну и ту же сумму, доверенных получателей и анализа риска транзакции (TRA). Транзакции, инициированные продавцом, и платежи MOTO не подпадают под требование SCA.
Да. Если название в банковской выписке клиента не совпадает с названием вашего магазина, многие клиенты не узнают списание и оспорят его. Попросите вашего процессора настроить понятный дескриптор с торговым названием и телефоном или адресом сайта.
Была ли эта статья полезной?
1 из 1 нашли полезным
Оставить комментарий
Готовы начать?
Создайте аккаунт PayOk за несколько минут. Без абонентской платы.