Tasa de intercambio: Cómo ganan dinero Visa y Mastercard
- Tasa de intercambio: cómo ganan dinero Visa y Mastercard y quién paga cada comisión
- Qué es la tasa de intercambio
- Cómo ganan el dinero Visa y Mastercard realmente
- Quién paga la comisión por pago con tarjeta y cómo se reparte
- Tarifa plana o IC++ ¿qué te conviene?
- ¿Puedo cobrar un recargo al cliente por pagar con tarjeta?
- Cómo pagar menos por cada cobro con tarjeta
- Cobra con tarjeta con un proveedor regulado
- Fuentes
Tasa de intercambio: cómo ganan dinero Visa y Mastercard y quién paga cada comisión
Cobras 100 € con tarjeta y en tu cuenta entran 99 €, ese euro que falta no se lo queda una sola empresa: se reparte entre el banco de tu cliente, los esquemas de tarjetas y tu proveedor de pagos. La pieza central de ese reparto es la tasa de intercambio, y entenderla es la mejor forma de saber cuánto te cuesta de verdad cobrar con tarjeta y qué parte puedes negociar.
En esta guía verás quién interviene en cada pago, qué es la tasa de intercambio y qué límite legal tiene en la Unión Europea, cómo ganan dinero realmente Visa y Mastercard (no es con la tasa de intercambio, aunque casi todo el mundo lo crea) y cómo se construye la comisión que pagas como comercio.
Qué es la tasa de intercambio
La tasa de intercambio es la comisión que el banco adquirente paga al banco emisor cada vez que se realiza un pago con tarjeta. Dicho de forma muy sencilla: es lo que cobra el banco de tu cliente por haber emitido la tarjeta, autorizar la operación y asumir el riesgo de que el titular no pague.
Para entenderla hay que conocer a los cuatro actores del llamado modelo de cuatro partes, que es como funcionan Visa y Mastercard:
| Actor | Quién es | Qué hace en cada pago |
|---|---|---|
| Titular | Tu cliente | Paga con su tarjeta de débito o crédito |
| Comercio | Tú | Vendes y recibes el dinero, menos la comisión de adquirencia |
| Banco emisor | El banco de tu cliente | Autoriza el pago y asume el riesgo de impago |
| Banco adquirente | Tu proveedor de pagos (un banco o una entidad de pago autorizada) | Acepta el pago en tu nombre y te liquida el dinero en tu cuenta bancaria |
Visa y Mastercard no aparecen en la tabla porque no son bancos, son los esquemas de tarjetas, ellos ponen las reglas y la red tecnológica que conecta al banco emisor con el adquirente, y gracias a esa red una tarjeta emitida en Alemania paga en una tienda de Murcia en un par de segundos.
Quién cobra la tasa de intercambio: el banco emisor, no Visa
Uno de los errores más comunes en el sector, incluso en materiales de formación, es pensar que la tasa de intercambio es el negocio de Visa o Mastercard. No es así: aunque estas marcas establecen el importe en sus reglas, la comisión va íntegramente al banco emisor. Que su logotipo aparezca en el comprobante del TPV no significa que se queden con ese dinero.Límite legal de la tasa de intercambio en la UE
En Europa la tasa de intercambio no es libre, el Reglamento (UE) 2015/751 fija un máximo para las tarjetas de particulares emitidas y usadas dentro del Espacio Económico Europeo (EEE):
| Tipo de tarjeta | Límite legal | En una compra de 100 € |
|---|---|---|
| Débito o prepago de particular | 0,2 % | 0,20 € como máximo |
| Crédito de particular | 0,3 % | 0,30 € como máximo |
| Tarjeta de empresa | Sin límite legal | Variable, normalmente bastante superior |
| Emitida fuera del EEE | Sin límite legal | Variable, con recargos internacionales |
| Esquemas de tres partes (American Express) | En general no les aplican estos límites | Lo fija la propia marca American Express |
Por eso, si vendes a clientes de fuera de Europa o cobras a empresas con tarjeta corporativa, tu coste medio por operación sube y no hay tope legal que te proteja.
Cómo ganan el dinero Visa y Mastercard realmente
Si la tasa de intercambio no es suya, ¿de dónde sale su negocio? Primero, lo que no hacen, porque explica muchas confusiones:
- No emiten tarjetas. Lo hacen los bancos.
- No prestan dinero ni cobran los intereses del crédito.
- No asumen el riesgo de impago del titular.
Visa y Mastercard no ganan dinero prestándote: ganan un poco cada vez que una tarjeta se mueve por su red. Sus fuentes de ingresos son estas.
Cuotas de esquema y de procesamiento
Cobran a los bancos emisores y adquirentes una pequeña cuota sobre el volumen que circula por su red, y otra por cada operación que procesan (autorización, compensación y liquidación), por operación son céntimos, pero multiplicados por miles de millones de pagos al año forman la base de su negocio. Estas cuotas de esquema son la parte de tu comisión que sí acaba en Visa o Mastercard.
Operaciones internacionales y conversión de divisa
Cuando la tarjeta y el comercio están en países distintos, o el pago se hace en una moneda diferente a la de la tarjeta, se aplican recargos adicionales, esta es una de sus líneas más rentables, y una de las razones de que cobrar a clientes extranjeros cueste más.
Servicios de valor añadido
Cada vez tienen más peso los servicios que se ofrecen sobre la red de pago, como las herramientas antifraude, la tokenización de tarjetas, la autenticación, el análisis de datos y la ciberseguridad. Un ejemplo claro es la tecnología 3D Secure, esencial para proteger las compras en línea dentro de este ecosistema.
¿Dónde saca el dinero cada actor?
| Actor | Fuente de ingresos |
|---|---|
| Banco emisor | Tasa de intercambio + intereses del crédito + cuotas de la tarjeta al titular |
| Visa y Mastercard | Cuotas de esquema, procesamiento, recargos internacionales y servicios de red |
| Banco adquirente o PayFac regulado | Su margen dentro de la comisión que cobra al comercio |
| Comercio | No gana nada, paga una comisión a cambio de poder vender con tarjeta |
Quién paga la comisión por pago con tarjeta y cómo se reparte
La paga el comercio, a esa comisión total se le llama tasa de descuento o MDR (Merchant Discount Rate), y es la cifra que ves en tu contrato y en tus liquidaciones. Se construye así:
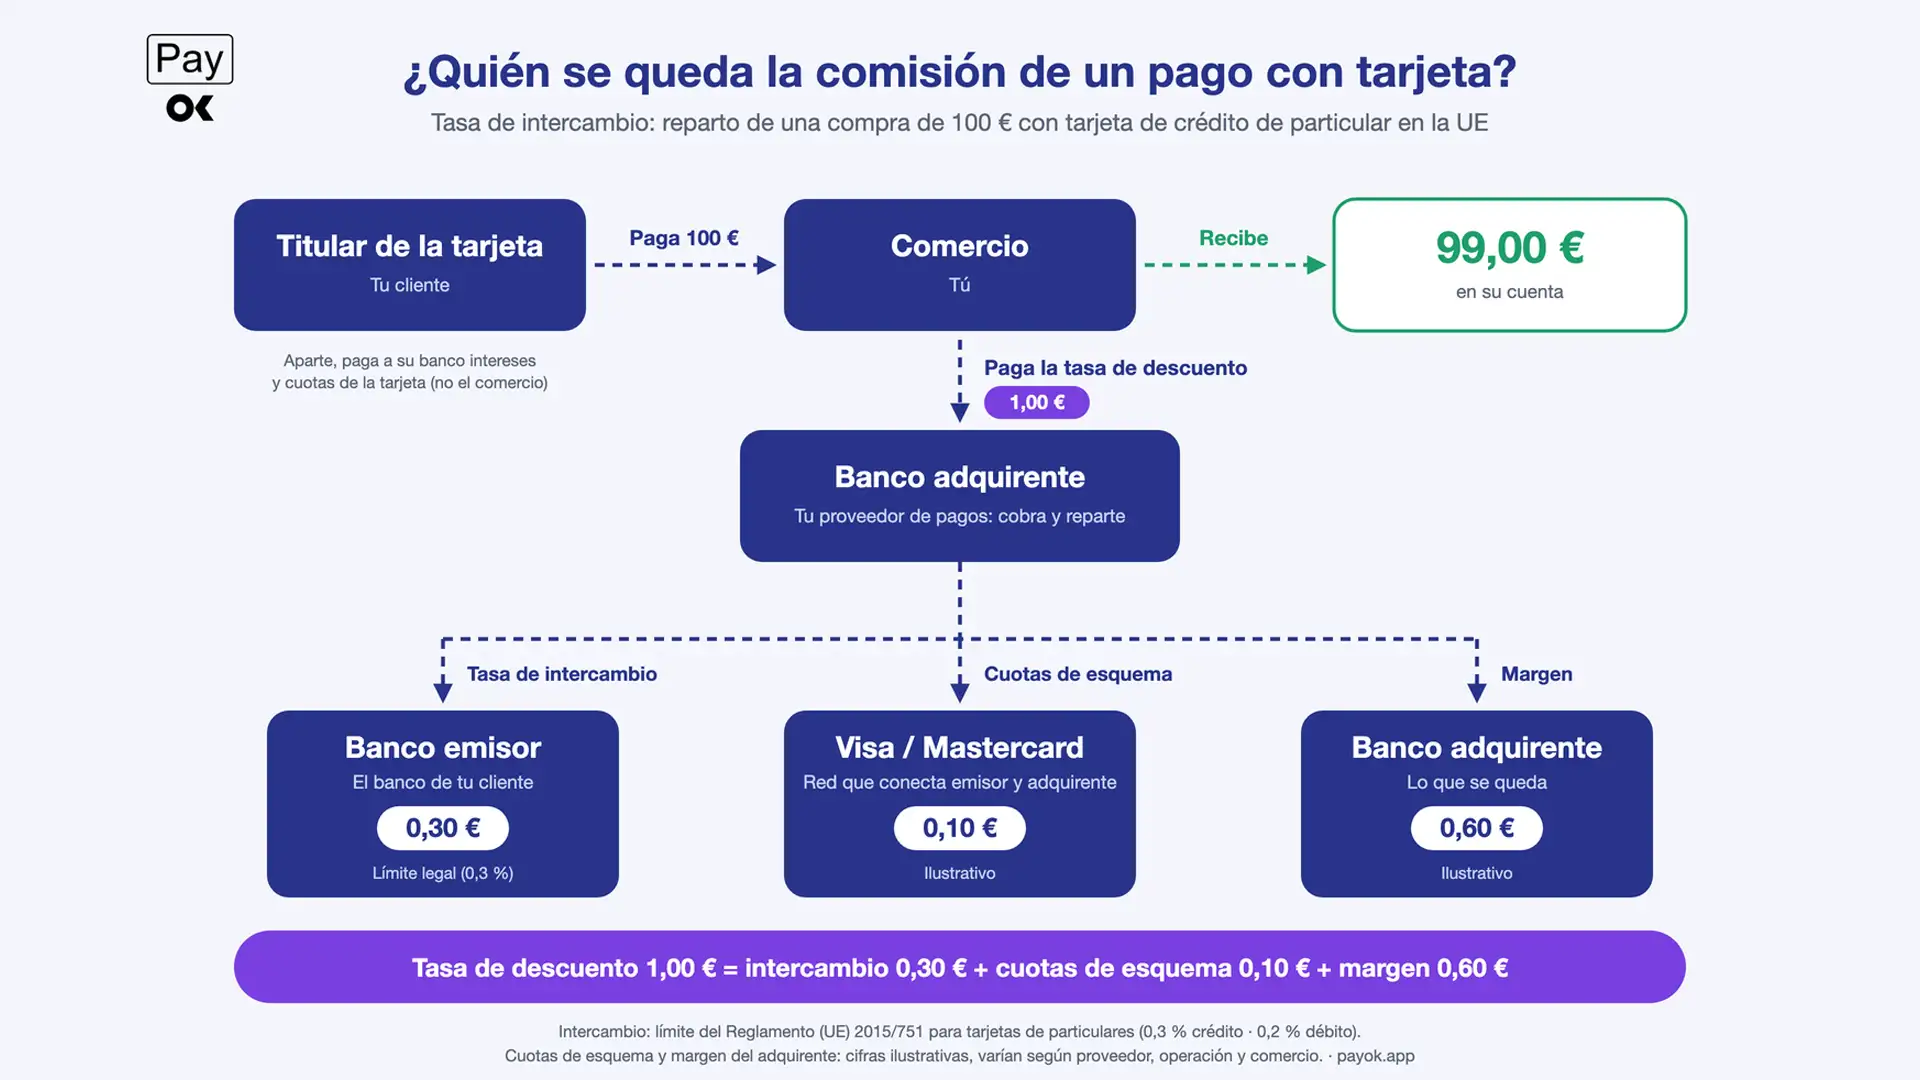
Veamos el reparto en un caso europeo: un cliente español paga 100 € con su tarjeta de crédito en una tienda online española.
| Concepto | Quién lo cobra | Importe |
|---|---|---|
| Precio de la compra | — | 100,00 € |
| Tasa de intercambio | Banco emisor | 0,30 € (límite legal) |
| Cuotas de esquema | Visa o Mastercard | 0,10 € (ilustrativo) |
| Margen del adquirente | Banco adquirente o entidad de pago | 0,60 € (ilustrativo) |
| Tasa de descuento | — | 1,00 €(ilustrativo) |
| Lo que recibe el comercio | — | 99,00 € |
Con tarjeta de débito, la tasa de intercambio sería como máximo de 0,20 €, el único componente limitado por ley es la tasa de intercambio, las cuotas de esquema dependen del tipo de operación y el margen del adquirente es la única parte realmente negociable.
Cuándo cobras la comisión una autorización y liquidación no son lo mismo
Cuando tu cliente paga, la operación se autoriza en segundos, el banco emisor reserva el saldo pero el dinero real viaja después, en la compensación y liquidación entre bancos, normalmente en procesos nocturnos, y ahí es donde se aplica la tasa de intercambio, esa retención del saldo en la tarjeta del cliente puede durar días, es conveniente tener claro ese desfase para no mezclar en tu tesorería lo autorizado con lo cobrado, sobre todo si sufres una devolución antes de recibir la liquidación.
Tarifa plana o IC++ ¿qué te conviene?
Los proveedores cobran la tasa de descuento de dos formas:
| Modelo | Cómo funciona | Ventaja | Inconveniente |
|---|---|---|---|
| Tarifa plana | Un único porcentaje para todos los pagos | Sencilla y previsible | No ves qué parte es el intercambio y qué parte es margen |
| IC++ | Tasa de intercambio real + cuotas de esquema reales + margen del proveedor, por separado | Muy transparente, pagas el coste real de cada tarjeta | Factura más compleja y variable |
Ninguna es mala en sí, una tarifa plana puede ser la mejor opción para un negocio con poco volumen, el problema aparece cuando tu mezcla de ventas es sobre todo débito nacional (intercambio de 0,2 %) y pagas un porcentaje fijo alto, en ese caso estás pagando margen sin saberlo. Recomiendo pedir siempre el desglose al comparar ofertas, es la única forma de saber qué parte es límite legal, qué parte es de Visa o Mastercard y qué parte puedes negociar.
Factores que encarecen tu comisión
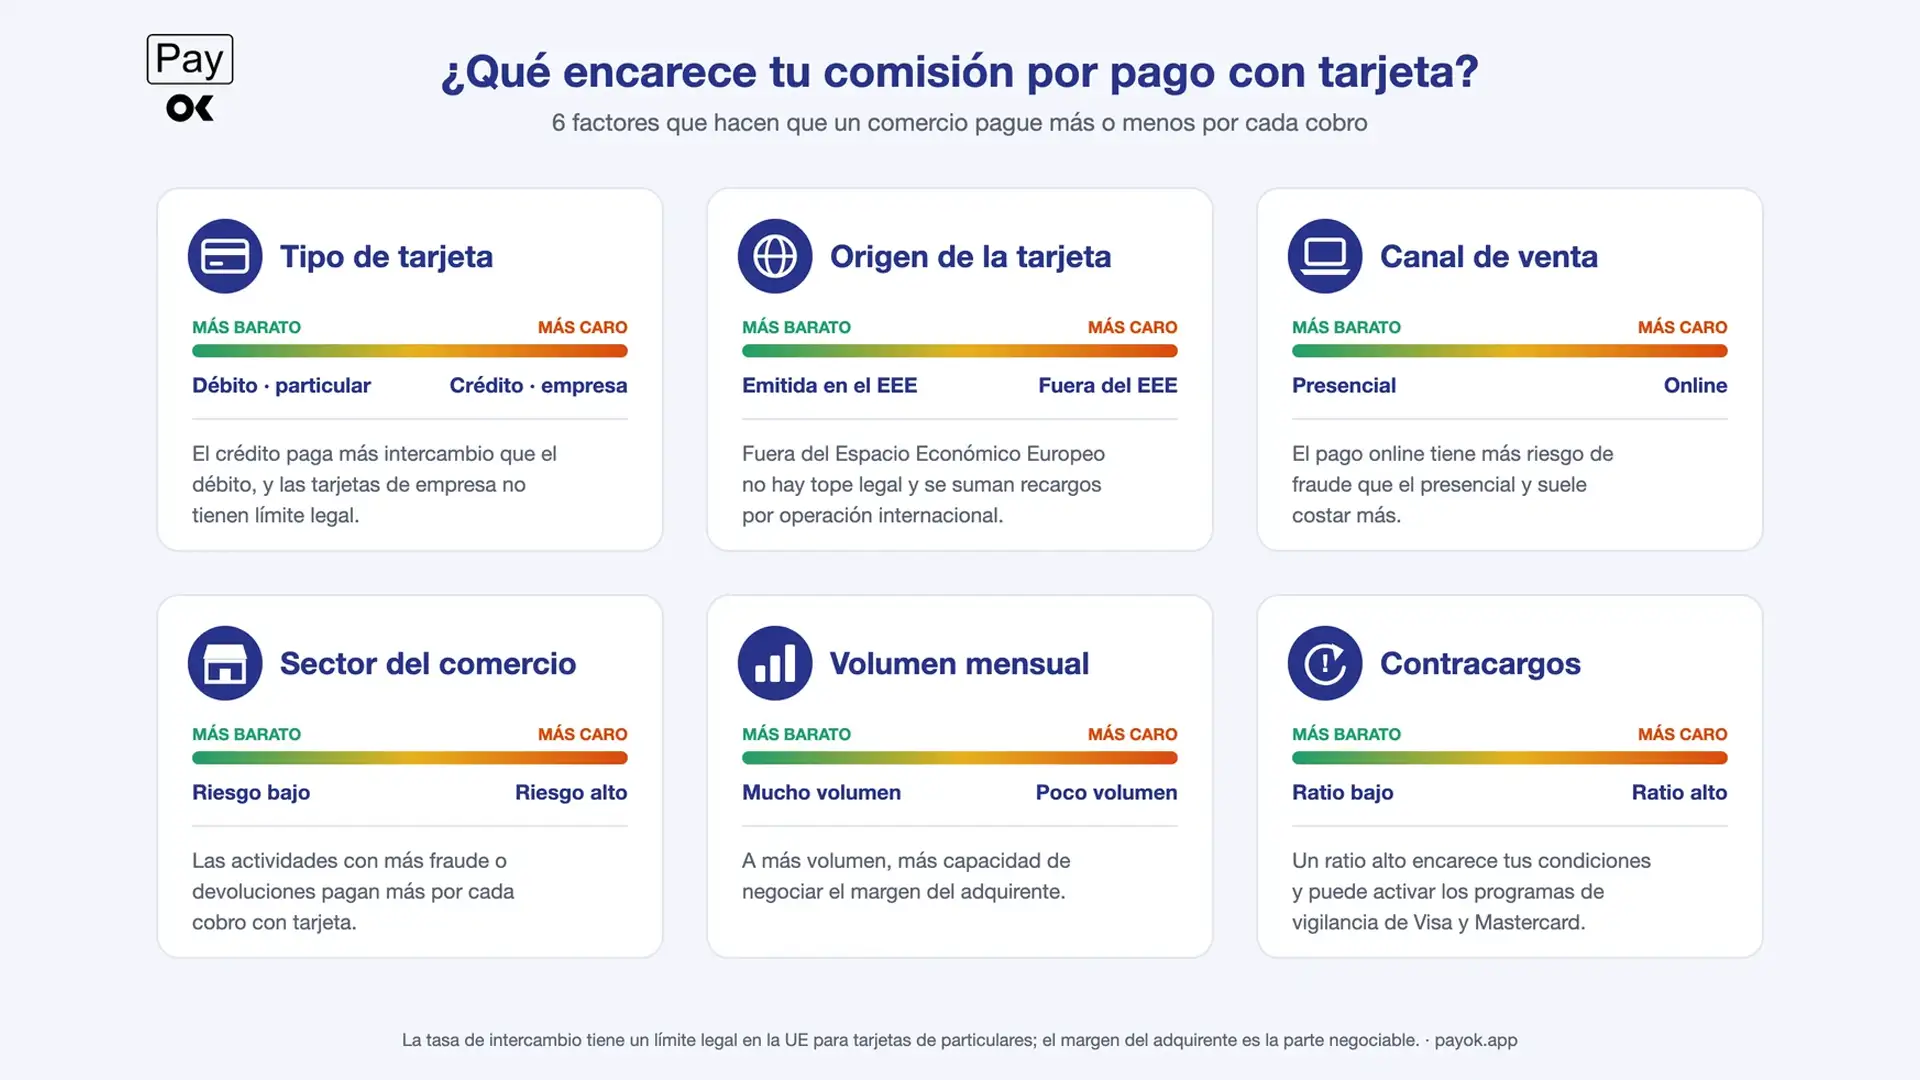
- Tipo de tarjeta: La tarjeta crédito es más cara que débito, empresa más cara que particular.
- Origen de la tarjeta: fuera del EEE no hay tope legal.
- Canal: el pago online tiene más riesgo de fraude que el presencial y suele ser más caro.
- Sector: las actividades de alto riesgo tienen comisiones más altas.
- Volumen mensual: a mayor volumen, más capacidad de negociar el margen.
- Contracargos: un ratio alto encarece tus condiciones y puede activar los programas de vigilancia de los esquemas, el caso de Visa sería VAMP
Casos habituales por tipo de negocio
- E-commerce con clientes internacionales. Buena parte de las tarjetas quedan fuera del tope europeo y el coste medio sube, conviene conocer el origen de tus clientes antes de fijar precios.
- B2B que cobra a empresas. Las tarjetas corporativas tienen intercambio libre, muy por encima del 0,3 % de una tarjeta de particular.
- Hostelería y comercio de proximidad. Ticket medio bajo y mucho débito nacional, el margen del adquirente pesa proporcionalmente más.
- Suscripciones y pagos recurrentes. El primer cobro se autentica con el cliente presente y los siguientes se lanzan contra un token guardado, Sin una buena gestión de esas credenciales aumentan los rechazos por datos caducados.
¿Puedo cobrar un recargo al cliente por pagar con tarjeta?
No, en la mayoría de los casos, la Directiva de Servicios de Pago (PSD2), aplicada en España mediante el Real Decreto-ley 19/2018, prohíbe cobrar recargos al cliente por pagar con tarjetas de particulares sujetas a los límites de la tasa de intercambio, la comisión de las tarjetas de consumo es un coste de tu negocio, no un suplemento que puedas añadir en el momento del pago.
La misma PSD2 exige la autenticación reforzada (SCA) en la mayoría de pagos online, con excepciones por bajo importe o bajo riesgo que un buen proveedor aplica sin sacrificar ventas, un 3D Secure mal configurado bloquea compras legítimas, y eso pesa más en tu cuenta de resultados que la propia comisión.
Cómo pagar menos por cada cobro con tarjeta
- Conoce tu mezcla de tarjetas: qué porcentaje son débito, crédito, empresa o extranjeras.
- Compara el margen, no el porcentaje total. Pide el desglose de cada oferta.
- Reduce el fraude y los contracargos con autenticación reforzada y buenas prácticas.
- No toques nunca los datos de tarjeta. Redirige el cobro a un TPV virtual o una pasarela de pagos certificada, cumples PCI DSS sin cargar con su coste.
- Revisa tus condiciones cuando crezca tu volumen. Si aún no tienes claro qué proveedor necesitas, mira cómo un facilitador de pagos (PayFac) simplifica el alta y los cobros.
Cobra con tarjeta con un proveedor regulado
PayOk es una EP supervisada por el Banco de España (código 6928). Te ayudamos a cobrar con tarjeta de forma segura, con 3D Secure y cumplimiento PCI DSS, los datos de tarjeta nunca se almacenan en nuestros servidores.
Consulta nuestras tarifas y descubre qué parte de tu comisión actual podrías estar pagando de más.
Publicamos análisis y novedades del sector de los pagos en nuestra página de LinkedIn.
Fuentes
- Reglamento (UE) 2015/751 del Parlamento Europeo y del Consejo, sobre las tasas de intercambio aplicadas a las operaciones de pago con tarjeta.
- Directiva (UE) 2015/2366 (PSD2) y Real Decreto-ley 19/2018, de servicios de pago.
- Estándar de seguridad PCI DSS del PCI Security Standards Council.
Es la comisión que el banco del comercio (adquirente) paga al banco emisor en cada pago con tarjeta. En la Unión Europea tiene un límite legal del 0,2 % para tarjetas de débito de particulares y del 0,3 % para las de crédito.
No. La tasa de intercambio va íntegra al banco emisor. Visa y Mastercard ingresan por cuotas de esquema, procesamiento, recargos internacionales y servicios de valor añadido: importes mucho menores por operación.
La paga el comercio, a través de la tasa de descuento (MDR) que le cobra su banco adquirente o entidad de pago. En la Unión Europea no puede repercutirse al cliente como recargo cuando se trata de tarjetas de particulares.
Depende del país, del tipo de tarjeta, del tipo de operación y del volumen. Sus cuotas son una fracción pequeña del importe y no existe una tarifa pública única aplicable a todos los casos.
Porque las tarjetas emitidas fuera del Espacio Económico Europeo no están sujetas al límite del Reglamento (UE) 2015/751 y suelen generar recargos por operación internacional y conversión de divisa.
La tasa de intercambio es solo un componente, con límite legal, y va al banco emisor. La tasa de descuento (MDR) es el coste total que paga el comercio: intercambio, cuotas de esquema y margen del banco adquirente.
No exactamente. American Express opera mayoritariamente como esquema de tres partes o esquema tripartito, la misma compañía emite la tarjeta y adquiere el pago, por lo que, en general, no le aplican los límites de intercambio del Reglamento europeo.
¿Te fue útil este artículo?
Dejar un comentario
¿Listo para empezar?
Crea tu cuenta en PayOk en minutos. Sin costes de mantenimiento, solo pagas por transacción.