Интерчейндж: как зарабатывают Visa и Mastercard и кто платит комиссию
- Интерчейндж: как зарабатывают Visa и Mastercard и кто платит комиссию
- Что такое интерчейндж или межбанковская комиссия
- На чём на самом деле зарабатывают Visa и Mastercard
- Кто платит комиссию за оплату картой и как она распределяется
- Единый тариф или IC++: что выгоднее?
- Можно ли брать с клиента доплату за оплату картой?
- Как платить меньше за каждую оплату картой
- Принимайте оплату картой с регулируемым провайдером
- Источники
Интерчейндж: как зарабатывают Visa и Mastercard и кто платит комиссию
Вы принимаете оплату 100 € картой, а на счёт поступает 99 €. Этот недостающий евро не достаётся какой-то одной компании: он делится между банком вашего клиента, платёжными системами и вашим платёжным провайдером. Центральная часть этого распределения называется интерчейндж (межбанковская комиссия), и понимание того, как он устроен, — лучший способ узнать, сколько на самом деле стоит приём оплаты картой и какую часть этой стоимости можно обсуждать.
Что такое интерчейндж или межбанковская комиссия
Интерчейндж — это комиссия, которую банк-эквайер платит банку-эмитенту при каждой оплате картой. Проще говоря, это то, что получает банк вашего клиента за выпуск карты, авторизацию операции и принятие на себя риска неплатежа со стороны держателя.
Чтобы разобраться, нужно знать четырёх участников так называемой четырёхсторонней модели — именно так работают Visa и Mastercard:
| Участник | Кто это | Что делает при каждом платеже |
|---|---|---|
| Держатель карты | Ваш клиент | Оплачивает покупку дебетовой или кредитной картой |
| Мерчант | Вы | Продаёте и получаете деньги за вычетом комиссии за эквайринг |
| Банк-эмитент | Банк вашего клиента | Авторизует платёж и принимает на себя риск неплатежа |
| Банк-эквайер | Ваш платёжный провайдер (банк или лицензированный платёжный сервис) | Принимает платёж от вашего имени и зачисляет деньги на ваш банковский счёт |
Visa и Mastercard в таблице отсутствуют, потому что они не банки — это платёжные системы (карточные схемы). Они устанавливают правила и обеспечивают технологическую сеть, соединяющую банк-эмитент с эквайером. Благодаря этой сети карта, выпущенная в Германии, оплачивает покупку в магазине Мурсии за пару секунд.
Кто получает интерчейндж: банк-эмитент, а не Visa
Это самое распространённое заблуждение в отрасли, встречающееся даже в обучающих материалах: считать, что интерчейндж — это заработок Visa или Mastercard. Это не так. Платёжные системы определяют его размер в своих правилах, но вся сумма целиком уходит банку-эмитенту. То, что логотип Visa или Mastercard стоит на чеке вашего терминала, не означает, что эта комиссия достаётся им.
Законный лимит интерчейнджа в ЕС
В Европе размер интерчейнджа не свободный: Регламент (ЕС) 2015/751 устанавливает максимум для карт частных лиц, выпущенных и используемых внутри Европейской экономической зоны (ЕЭЗ):
| Тип карты | Законный лимит | При покупке на 100 € |
|---|---|---|
| Дебетовая или предоплаченная карта частного лица | 0,2 % | Максимум 0,20 € |
| Кредитная карта частного лица | 0,3 % | Максимум 0,30 € |
| Корпоративная карта | Лимит не установлен | Варьируется, обычно заметно выше |
| Карта, выпущенная за пределами ЕЭЗ | Лимит не установлен | Варьируется, с международными надбавками |
| Трёхсторонние схемы (American Express) | Как правило, лимиты на них не распространяются | Устанавливает сама компания American Express |
Поэтому если вы продаёте клиентам за пределами Европы или принимаете корпоративные карты компаний, ваша средняя стоимость операции растёт, и законного потолка, который бы вас защищал, не существует.
На чём на самом деле зарабатывают Visa и Mastercard
Если интерчейндж им не достаётся, откуда берётся их бизнес? Сначала о том, чего они не делают, — это объясняет многие заблуждения:
- Не выпускают карты. Это делают банки.
- Не выдают кредиты и не получают проценты по ним.
- Не несут риск неплатежа держателя карты.
Visa и Mastercard зарабатывают не на кредитовании: они получают понемногу каждый раз, когда карта проходит через их сеть. Вот их источники дохода.
Схемные и процессинговые сборы
Платёжные системы взимают с банков-эмитентов и эквайеров небольшой сбор с оборота, проходящего через их сеть, и отдельный сбор за каждую обработанную операцию (авторизация, клиринг и расчёт). За одну операцию это центы, но умноженные на миллиарды платежей в год они формируют основу бизнеса. Именно эти схемные сборы — та часть вашей комиссии, которая действительно достаётся Visa или Mastercard.
Международные операции и конвертация валюты
Когда карта и мерчант находятся в разных странах или платёж проходит в валюте, отличной от валюты карты, применяются дополнительные надбавки. Это одно из самых прибыльных направлений платёжных систем и одна из причин, почему принимать оплату от иностранных клиентов дороже.
Дополнительные сервисы
Всё больший вес набирают сервисы поверх сети: антифрод-инструменты, токенизация карт, аутентификация платежей, аналитика данных и кибербезопасность. Наглядный пример — технология, стоящая за 3D Secure, которая защищает онлайн-покупки и является частью этой экосистемы.
Кто на чём зарабатывает
| Участник | Источник дохода |
|---|---|
| Банк-эмитент | Интерчейндж + проценты по кредиту + плата держателя за обслуживание карты |
| Visa и Mastercard | Схемные сборы, процессинг, международные надбавки и сетевые сервисы |
| Банк-эквайер или регулируемый PayFac | Собственная маржа внутри комиссии, взимаемой с мерчанта |
| Мерчант | Не зарабатывает ничего: платит комиссию за возможность продавать с оплатой картой |
Кто платит комиссию за оплату картой и как она распределяется
Комиссию платит мерчант. Её общая сумма называется торговой уступкой или MDR (Merchant Discount Rate) — это цифра, которую вы видите в договоре и в отчётах о выплатах. Складывается она так:
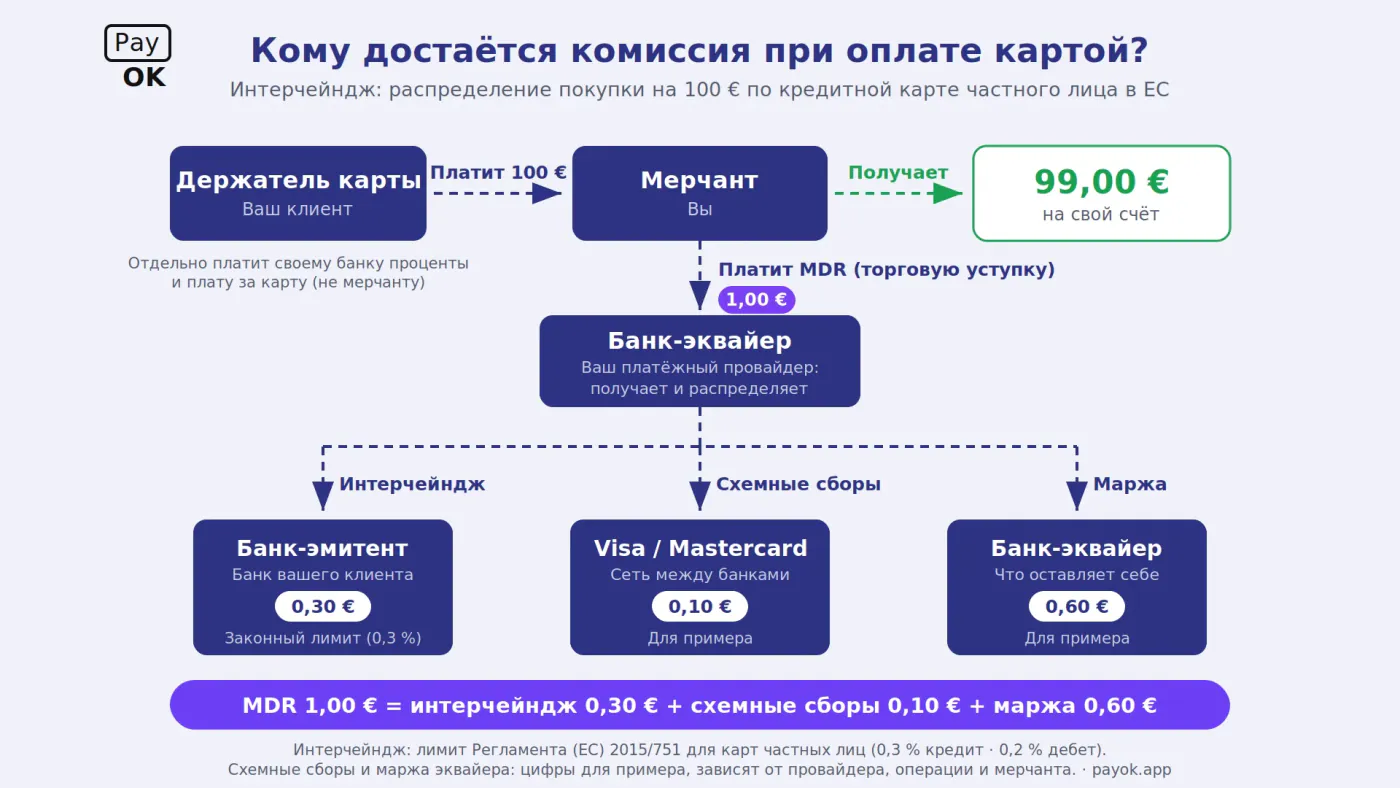
Посмотрим на распределение на европейском примере: испанский клиент платит 100 € своей кредитной картой в испанском интернет-магазине.
| Статья | Кто получает | Сумма |
|---|---|---|
| Цена покупки | — | 100,00 € |
| Интерчейндж | Банк-эмитент | 0,30 € (законный лимит) |
| Схемные сборы | Visa или Mastercard | 0,10 € (для примера) |
| Маржа эквайера | Банк-эквайер или платёжный сервис | 0,60 € (для примера) |
| MDR | — | 1,00 €(для примера) |
| Что получает мерчант | — | 99,00 € |
С дебетовой картой интерчейндж составил бы максимум 0,20 €. Законом ограничен только интерчейндж: схемные сборы зависят от типа операции, а маржа эквайера — единственная часть, которую действительно можно обсуждать.
Когда списывается комиссия: авторизация и расчёт — не одно и то же
Когда клиент платит, операция авторизуется за секунды: банк-эмитент резервирует сумму на карте, но реальные деньги движутся позже — на этапе клиринга и расчёта между банками, обычно в ночных процессах. Именно там применяется интерчейндж. Блокировка суммы на карте клиента может длиться несколько дней, и этот разрыв важно учитывать, чтобы не смешивать в кассовом учёте авторизованное с полученным — особенно если возврат случается до поступления расчёта.
Единый тариф или IC++: что выгоднее?
Провайдеры берут комиссию двумя способами:
| Модель | Как работает | Плюс | Минус |
|---|---|---|---|
| Единый тариф | Один процент для всех платежей | Просто и предсказуемо | Не видно, какая часть — интерчейндж, а какая — маржа |
| IC++ | Реальный интерчейндж + реальные схемные сборы + маржа провайдера, всё по отдельности | Максимальная прозрачность: платите реальную стоимость каждой карты | Более сложный и переменный счёт |
Ни одна из моделей не плоха сама по себе: единый тариф может быть лучшим выбором для бизнеса с небольшим оборотом. Проблема возникает, когда ваши продажи — это в основном национальные дебетовые карты (интерчейндж 0,2 %), а вы платите высокий фиксированный процент: в этом случае вы переплачиваете маржу, не зная об этом. Рекомендуем всегда запрашивать детализацию при сравнении предложений — это единственный способ понять, где законный лимит, где доля Visa или Mastercard, а где та часть, которую можно обсуждать.
Факторы, повышающие вашу комиссию
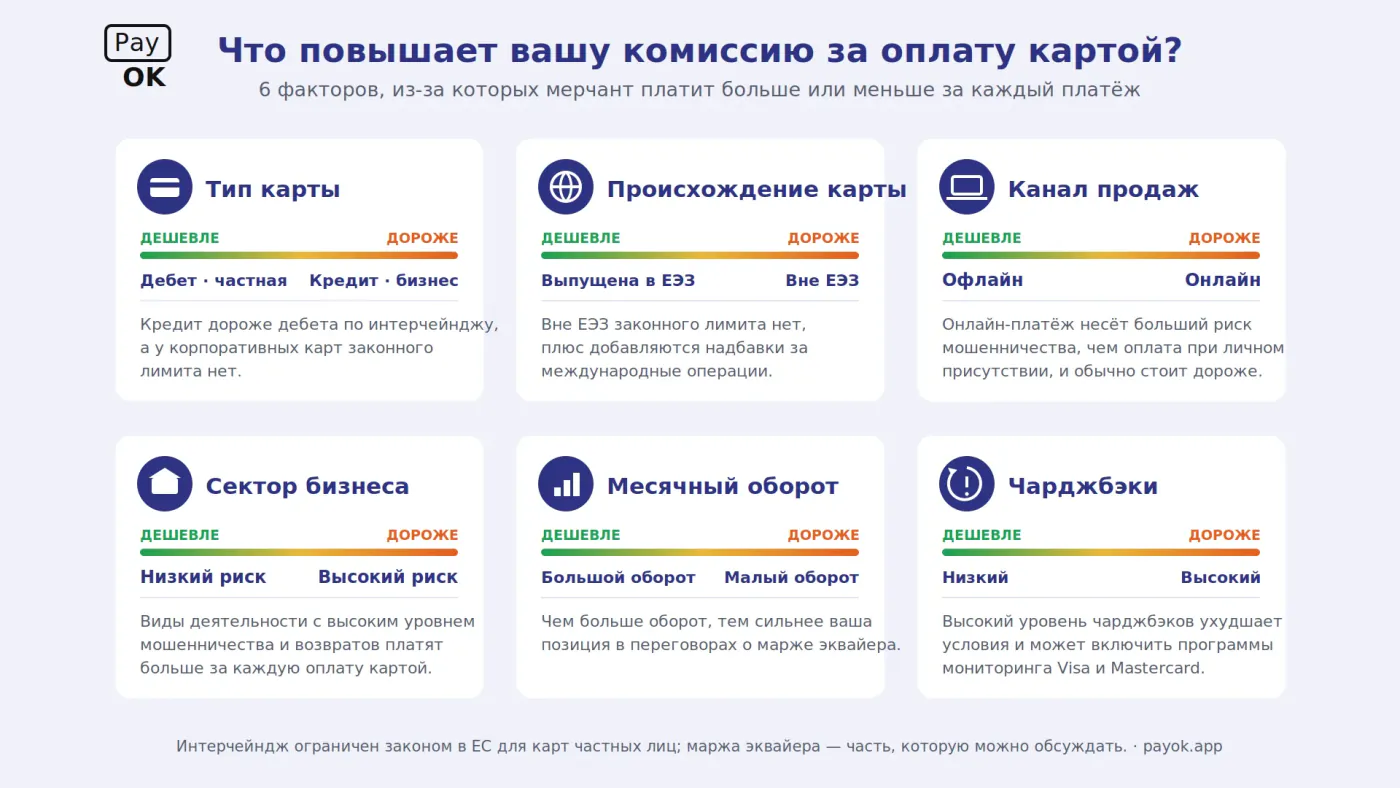 Тип карты: кредитная дороже дебетовой, корпоративная дороже карты частного лица.
- Происхождение карты: за пределами ЕЭЗ законного потолка нет.
- Канал: онлайн-платёж несёт больший риск мошенничества, чем оплата при личном присутствии, и обычно стоит дороже.
- Сектор: у высокорисковых видов деятельности комиссии выше.
- Месячный оборот: чем он больше, тем сильнее ваша позиция в переговорах о марже.
- Чарджбэки: высокий уровень оспоренных платежей ухудшает ваши условия и может включить программы мониторинга платёжных систем — у Visa это VAMP (статья на испанском).
Типичные ситуации по типам бизнеса
- Интернет-магазин с международными клиентами. Значительная часть карт не подпадает под европейский лимит, и средняя стоимость растёт. Стоит знать географию своих клиентов до того, как устанавливать цены.
- B2B с оплатой от компаний. У корпоративных карт интерчейндж не ограничен и заметно превышает 0,3 % карты частного лица.
- Рестораны и локальная розница. Низкий средний чек и много национального дебета: маржа эквайера весит пропорционально больше.
- Подписки и рекуррентные платежи. Первый платёж аутентифицируется с участием клиента, а последующие проходят по сохранённому токену. Без грамотного управления этими данными растёт число отказов из-за истёкших карт.
Можно ли брать с клиента доплату за оплату картой?
В большинстве случаев нет. Директива о платёжных услугах (PSD2), применяемая в Испании через Королевский указ-закон 19/2018, запрещает взимать с клиентов надбавку за оплату картами частных лиц, подпадающими под лимиты интерчейнджа. Комиссия за потребительские карты — это расход вашего бизнеса, а не доплата, которую можно добавить в момент оплаты.
Та же PSD2 требует усиленной аутентификации клиента (SCA) для большинства онлайн-платежей — с исключениями для небольших сумм и операций низкого риска, которые хороший провайдер применяет без потери продаж. Неправильно настроенный 3D Secure блокирует легитимные покупки, и это бьёт по вашей выручке сильнее, чем сама комиссия.
Как платить меньше за каждую оплату картой
- Изучите структуру своих платежей: какой процент составляют дебетовые, кредитные, корпоративные и зарубежные карты.
- Сравнивайте маржу, а не общий процент. Запрашивайте детализацию каждого предложения.
- Снижайте мошенничество и чарджбэки с помощью усиленной аутентификации и правильных процессов.
- Никогда не работайте с данными карт напрямую. Перенаправляйте оплату на сертифицированный виртуальный POS или платёжный шлюз: так вы соответствуете PCI DSS, не неся его затрат.
- Пересматривайте условия по мере роста оборота. Если вы ещё не решили, какой провайдер вам нужен, посмотрите, как платёжный фасилитатор (PayFac) упрощает подключение и приём оплаты.
Принимайте оплату картой с регулируемым провайдером
PayOk — платёжный сервис под надзором Банка Испании (код 6928). Мы помогаем принимать оплату картами безопасно, с 3D Secure и соответствием PCI DSS: данные карт никогда не хранятся на наших серверах.
Посмотрите наши тарифы и узнайте, какую часть своей текущей комиссии вы, возможно, переплачиваете.
Аналитику и новости платёжной отрасли мы публикуем на нашей странице в LinkedIn.
Источники
- Регламент (ЕС) 2015/751 Европейского парламента и Совета о межбанковских комиссиях за карточные платёжные операции.
- Директива (ЕС) 2015/2366 (PSD2) и Королевский указ-закон 19/2018 о платёжных услугах.
- Стандарт безопасности PCI DSS Совета по стандартам безопасности PCI.
Это комиссия, которую банк мерчанта (эквайер) платит банку покупателя (эмитенту) при каждой оплате картой. В Европейском союзе действует законный лимит: 0,2 % для дебетовых карт частных лиц и 0,3 % для кредитных.
Нет. Интерчейндж целиком уходит банку-эмитенту. Visa и Mastercard зарабатывают на схемных сборах, процессинге, международных надбавках и дополнительных сервисах — это гораздо меньшие суммы с каждой операции.
Платит мерчант — через торговую уступку (MDR), которую взимает его банк-эквайер или платёжный сервис. В Европейском союзе её нельзя переложить на покупателя в виде надбавки, если оплата идёт картой частного лица.
Зависит от страны, типа карты, типа операции и оборота. Её сборы составляют небольшую долю суммы, и единого публичного тарифа для всех случаев не существует.
Потому что на карты, выпущенные за пределами Европейской экономической зоны, лимит Регламента (ЕС) 2015/751 не распространяется, и к ним обычно добавляются надбавки за международные операции и конвертацию валюты.
Интерчейндж — лишь один компонент, ограниченный законом, и он достаётся банку-эмитенту. Торговая уступка (MDR) — это полная стоимость для мерчанта: интерчейндж, схемные сборы и маржа эквайера.
Не совсем. American Express в основном работает по трёхсторонней схеме: одна и та же компания выпускает карту и принимает платёж, поэтому лимиты интерчейнджа из европейского Регламента к ней, как правило, не применяются.
Была ли эта статья полезной?
Оставить комментарий
Готовы начать?
Создайте аккаунт PayOk за несколько минут. Без абонентской платы.