Борьба с отмыванием денег в эквайринге: Как PayFac-провайдеры снижают риски
- Противодействие отмыванию денег в эквайринге: как работает регулируемый PayFac
- Что такое ПОД/ФТ ‑ превенция и почему она определяет работу PayFac
- Реальное влияние механизмов ПОД/ФТ на ваши мерчантские выплаты
- Как работают механизмы ПОД/ФТ внутри PayFac
- Регуляторное соответствие: Закон 10/2010, Директива 2015/849 и руководства EBA
- AML‑превенция на практике: реальные алерты по секторам
- Регулируемый эквайринг против «общих» моделей: почему разница важна
- Источники и дополнительные материалы
Противодействие отмыванию денег в эквайринге: как работает регулируемый PayFac
Субмерчант, подключённый в 9:00, начинает обрабатывать 200 транзакций в час по картам, эмитированным в трёх разных юрисдикциях. В 11:00 система приостанавливает вывод средств. В 14:00 комплаенс‑команда блокирует аккаунт и направляет сообщение в SEPBLAC. Этот мерчант не получает ни одного евро. Такой сценарий может произойти с любым платёжным фасилитатором, который корректно выполняет свои обязанности.
Противодействие отмыванию денег (ПОД/ФТ) — это не формальность при онбординге. Это живой, непрерывный процесс, который затрагивает каждую транзакцию. Если вы работаете в рамках агрегированной модели эквайринга, вам необходимо понимать, какие именно контрольные меры применяет ваш фасилитатор, почему они могут влиять на ваши выплаты и как вы можете взаимодействовать с ним, чтобы снизить трение.
К концу этой статьи вы узнаете:
- Каким AML‑обязательствам должен соответствовать регулируемый платёжный фасилитатор.
- Как работает мониторинг, защищающий ваш аккаунт и ваши средства.
- Какие сигналы запускают удержание средств и как их избежать.
Что такое ПОД/ФТ ‑ превенция и почему она определяет работу PayFac
Противодействие отмыванию денег — это совокупность юридических обязанностей и технологических контролей, которые предотвращают попадание незаконных средств в финансовую систему. Статья 1 Закона 10/2010 определяет отмывание денег как конвертацию, перевод, сокрытие или приобретение активов, полученных в результате преступной деятельности.
В модели PayFac фасилитатор агрегирует нескольких мерчантов под своим «зонтиком» и выступает посредником между субмерчантом, регулируемым эквайером и платёжными системами. Это положение делает фасилитатора «обязанным субъектом» в соответствии со статьёй 2.h) Закона 10/2010, куда входят платёжные учреждения и организации, указанные в Королевском законодательном декрете‑законе 19/2018.
Двойная ответственность модели PayFac
Фасилитатор несёт ответственность за применение AML‑контролей к каждому субмерчанту: должная проверка при онбординге, непрерывный мониторинг и сообщение в SEPBLAC при возникновении индикаторов. Если субмерчант использует платформу для отмывания денег, регуляторная ответственность ложится и на фасилитатора, и на финансовое учреждение, выступающее эквайером.
Реальное влияние механизмов ПОД/ФТ на ваши мерчантские выплаты
Каждый евро, проходящий через фасилитатора, проходит через риск‑фильтр до зачисления на счёт мерчанта. Когда фильтр фиксирует аномалию, средства удерживаются. Закон 10/2010 обязывает «обязанные субъекты» воздерживаться от исполнения подозрительных операций и сообщать о них в SEPBLAC.
Мерчант с оборотом 80 000 € в месяц, столкнувшийся с удержанием средств на 10 дней, испытывает немедленный дефицит ликвидности. Типичные триггеры включают: объёмы, втрое превышающие заявленный оборот, концентрацию платежей по картам из несотрудничающих юрисдикций и долю возвратов выше порога 1%, установленного платёжными системами.
Обратная сторона уравнения: мерчант с полной документацией и активностью, соответствующей его профилю, получает выплаты в течение 24–48 часов с меньшим количеством удержаний. Грамотно выстроенный AML с этапа онбординга — это не барьер, а условие, которое позволяет средствам свободно двигаться.
Как работают механизмы ПОД/ФТ внутри PayFac
Функция комплаенса работает в трёх непрерывных фазах — с момента, когда мерчант подаёт заявку на онбординг, и до момента прекращения работы на платформе.
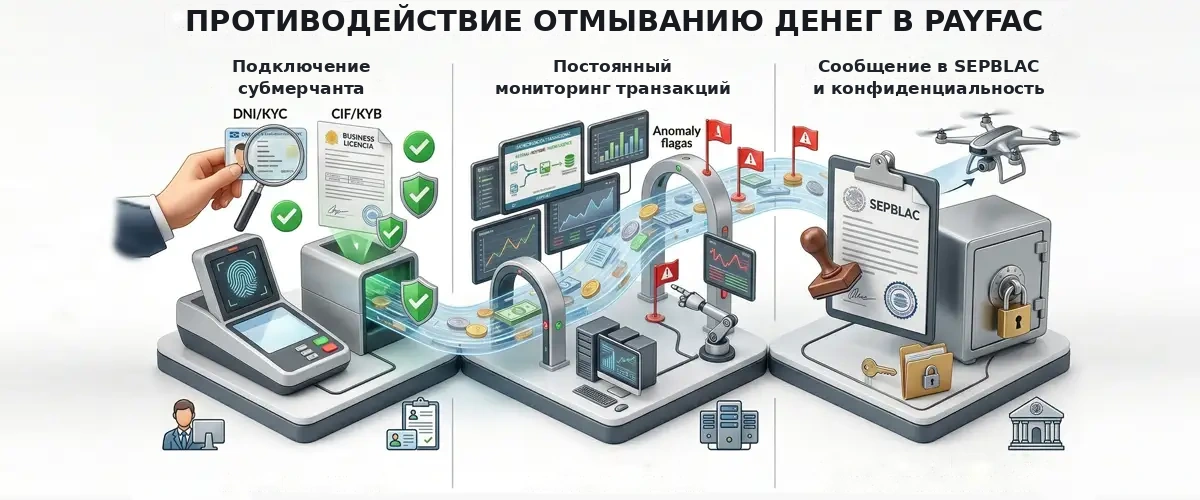
Фаза 1: KYC и KYB при онбординге субмерчанта
Статья 3 Закона 10/2010 требует формальной идентификации клиента до установления деловых отношений. В контексте PayFac это означает онбординг‑процесс, который включает:
- Проверку документов законного представителя с использованием оптического распознавания и технологии распознавания лица.
- Идентификацию бенефициарного владельца: любого физического лица, владеющего более чем 25% уставного капитала.
- Анализ бизнес‑модели и ожидаемого объёма транзакций для присвоения корректного категорийного кода.
- Проверку по международным санкционным спискам, спискам политически значимых лиц и реестрам повышенного риска.
Автоматизированный процесс одобряет низкорисковых мерчантов в течение нескольких минут. Профили, требующие усиленной проверки (статьи 11–16), проходят ручной анализ.
Фаза 2: Непрерывный транзакционный мониторинг
Статья 6 Закона 10/2010 требует постоянного мониторинга деловых отношений. На практике каждая транзакция анализируется в режиме реального времени относительно профиля субмерчанта. Правила в системе создают алерты при обнаружении:
- Объёмов, значительно превышающих диапазон, заявленный при онбординге.
- Множества несвязанных карт, работающих по одному субмерчанту в аномально короткие промежутки времени.
- Структурирования операций, направленного на обход контрольных порогов (отмывание «ниже радара»).
- Запросов на смену расчётного банковского счёта без документально подтверждённого обоснования.
- Концентрации операций из юрисдикций повышенного риска или по анонимным предоплаченным картам.
Фаза 3: Сообщение в SEPBLAC и обязательства по конфиденциальности
Когда индикаторы отмывания денег подтверждаются, фасилитатор направляет сообщение о подозрительной активности в SEPBLAC. Статья 24 запрещает раскрывать мерчанту факт подачи такого сообщения. Нарушение этой обязанности по конфиденциальности считается особо тяжким нарушением. Вся документация должна храниться в течение 10 лет.
Регуляторное соответствие: Закон 10/2010, Директива 2015/849 и руководства EBA
Закон 10/2010 — это базовый нормативный акт. Статья 2.h) относит платёжные учреждения к «обязанным субъектам». Статьи 3–6 регулируют меры должной проверки, статьи 11–16 определяют усиленные меры для секторов повышенного риска, а статьи 26–31 требуют создания внутреннего органа контроля и назначения представителя перед SEPBLAC. Санкционный режим (статьи 51–58) предусматривает штрафы до 150 000 € за серьёзные нарушения и до 10 000 000 € за особо серьёзные.
На уровне Директива (ЕС) 2015/849 (4AMLD) гармонизирует обязанности и включает платёжных поставщиков услуг в перечень финансовых «обязанных субъектов». Руководство EBA EBA/GL/2021/02, обновлённое в январе 2024 года, детализирует факторы риска, которые учреждения должны оценивать при онбординге клиентов: характер бизнеса, тип продукта, канал дистрибуции и географический охват.
AML‑превенция на практике: реальные алерты по секторам
В e‑commerce наиболее частые алерты связаны с массовыми покупками по украденным картам, фиктивными возвратами как каналом отмывания и структурированием операций ниже пороговых значений. Ключевой индикатор — соотношение возвратов к объёму продаж.
На цифровых сервис‑платформах типичный риск‑паттерн — это недавно созданный субмерчант, обрабатывающий объёмы, несопоставимые с его «возрастом». Аккаунт, активный 48 часов и проводящий 50 000 € в виде микротранзакций, приводит к немедленному удержанию средств.
В игорном и беттинг‑секторе статья 11 Закона 10/2010 относит отрасль к высокорисковым. Усиленная должная проверка обязательна: верификация источника средств и усиленный мониторинг депозитов и выводов.
Регулируемый эквайринг против «общих» моделей: почему разница важна
Платёжный фасилитатор, регулируемый Банком Испании, работает через премиального банковского эквайера, а не через прямое подключение к платёжным системам. Такая модель обеспечивает устойчивую комплаенс‑инфраструктуру, основанную на трёх ключевых столпах:
Жёсткая валидация: обязательные процессы KYC и KYB до активации любого аккаунта.
Активный надзор: противодействие отмыванию денег с мониторингом в режиме реального времени со стороны специализированных команд.
Финансовая защищённость: автоматическое разделение средств между чистой выручкой мерчанта и комиссионным доходом за услуги.
Противодействие отмыванию денег в эквайринге — это не изолированный отдел, а инфраструктура, которая поддерживает каждую выплату. Платёжные фасилитаторы, такие как PayOk, реализуют эти контрольные меры при поддержке премиального регулируемого эквайера, чтобы мерчанты могли масштабироваться с юридической определённостью и предсказуемостью.
Источники и дополнительные материалы
Правовая и регуляторная база
- Закон 10/2010 от 28 апреля о предотвращении отмывания денег и финансирования терроризма.
- Королевский декрет 304/2014, утверждающий Регламент к Закону 10/2010.
- Директива (ЕС) 2015/849 Европейского парламента и Совета (4AMLD).
- Директива (ЕС) 2015/2366 о платёжных услугах (PSD2).
- Королевский законодательный декрет‑закон 19/2018 о платёжных услугах.
Руководства и технические стандарты
- EBA/GL/2021/02 — Руководство по факторам риска отмывания денег и финансирования терроризма (обновлено EBA/GL/2024/01).
- Рекомендации ФАТФ.
- Каталог индикаторов риска SEPBLAC.
Может быть законно. Платёжные сервисы обязаны останавливать или проверять операции с признаками отмывания денег, а статья 24 Закона 10/2010 запрещает им сообщать вам, что ведётся проверка или направлено сообщение в SEPBLAC. Поэтому объяснений может быть мало. Обычно фасилитатор запрашивает документы, чтобы разобраться в ситуации. Отправьте их как можно скорее.
Удержание из-за мошенничества обычно касается конкретных операций, например украденных карт или неавторизованных платежей. Удержание по ПОД/ФТ обычно касается всего аккаунта: вашей деятельности, объёмов и их соответствия тому, что вы заявили при подключении. Оба удержания могут действовать одновременно.
Актуальные учредительные документы, действующие удостоверения личности всех конечных бенефициаров (владеющих более 25% капитала или голосов либо контролирующих компанию иным образом), подтверждение деятельности, например счета или договоры с поставщиками, и работающий сайт, соответствующий заявленной деятельности.
При изменении ваших обстоятельств, при необычной или крупной операции, а также периодически в зависимости от уровня риска. Закон не устанавливает фиксированную периодичность: каждый сервис определяет её в своей политике управления рисками, и продавцов с высоким риском проверяют чаще. Мониторинг операций ведётся постоянно.
Это касается компаний, которые являются обязанными лицами по Закону 10/2010, например платёжных сервисов. Непредоставление сообщения является серьёзным нарушением, а особо серьёзным, если руководитель или сотрудник уже сообщал о признаках внутри компании. Штраф за особо серьёзные нарушения может достигать 10 млн евро или 10% годового оборота, в зависимости от того, что больше, а также рассчитываться по другим критериям.
Была ли эта статья полезной?
Оставить комментарий
Готовы начать?
Создайте аккаунт PayOk за несколько минут. Без абонентской платы.