
Эквайринг и агентская электронная коммерция в 2026 году
- Эквайринг и агентная электронная коммерция: операционное руководство по увеличению продаж в 2026 году
- Что такое эквайринг и агентная электронная коммерция и почему они определяют прибыльность вашего бизнеса
- Реальное влияние эквайринга и агентной электронной коммерции на конверсию, денежный поток и маржу
- Техническая архитектура: как эквайринг и агентная электронная коммерция работают «за кулисами»
- Регуляторное соответствие: PSD2, PCI DSS, 3DS и предотвращение мошенничества
- Эквайринг и агентная ecommerce на практике: отраслевые кейсы
- PayFac против традиционных моделей: почему премиальный эквайринг — лучший выбор
- Заключение и следующий шаг
- Правовая и нормативная база
Эквайринг и агентная электронная коммерция: операционное руководство по увеличению продаж в 2026 году
Ваш бизнес теряет деньги каждый день из‑за отказов, которых можно избежать. И речь не о мелочах: вы теряете от 5% до 15% выручки из‑за неправильно настроенной платёжной инфраструктуры, статического роутинга и платёжного шлюза, который не «говорит» на языке локальных банков‑эмитентов.
К этому добавляется новый парадигмальный сдвиг, который уже наступил: агентная электронная коммерция. AI‑агенты покупают, ведут переговоры и совершают транзакции без участия человека. Если ваш магазин не готов обрабатывать M2M‑транзакции (machine‑to‑machine или межмашинное взаимодействие) с той же надёжностью, что и операции, инициированные человеком, вы уступите долю рынка конкурентам, которые уже готовы.
В этом руководстве вы разберётесь:
- Что такое эквайринг и агентная электронная коммерция и почему они определяют вашу чистую маржу.
- Как работает техническая архитектура «за кулисами» — с реальными потоками данных.
- Какое европейское регулирование обязательно к соблюдению (PSD2, PCI DSS 4.0, 3DS2).
- Почему эквайринг в модели PayFac превосходит традиционных агрегаторов.
Что такое эквайринг и агентная электронная коммерция и почему они определяют прибыльность вашего бизнеса
Эквайринг — это не банковская формальность. Это финансово‑технологическая услуга, которая позволяет вашему бизнесу принимать платежи по картам, подключаться к глобальным сетям Visa, Mastercard и Amex, обрабатывать авторизации, управлять рисками мошенничества и зачислять средства на ваш счёт. Без правильно выстроенного эквайринга каждая продажа — это ставка на удачу.
Техническое определение: как это видит архитектор платежей
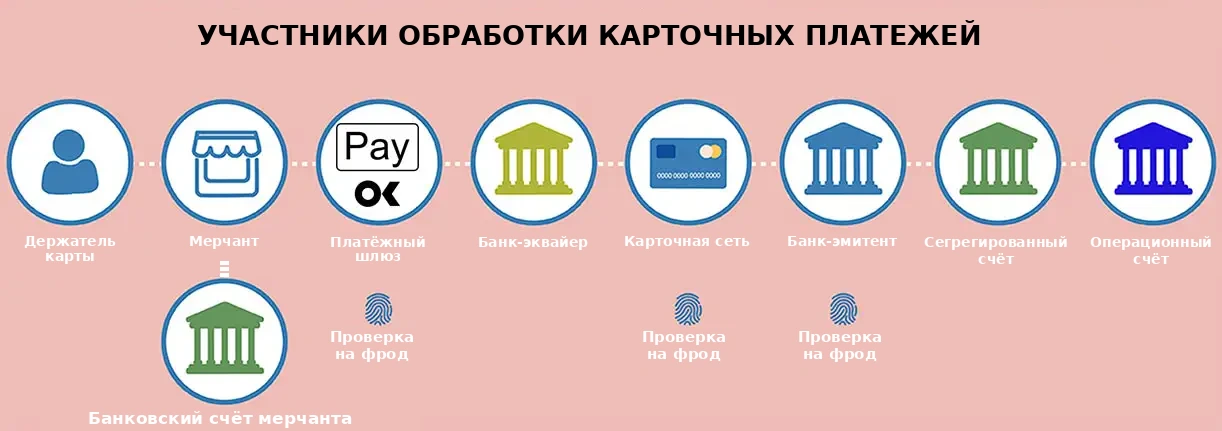
С точки зрения инфраструктуры эквайринг — это поток сообщений ISO 8583 между четырьмя сторонами: держателем карты, банком‑эмитентом, платёжной системой и банком‑эквайером или эквайринговой организацией. Каждое сообщение об авторизации проходит за миллисекунды. Эквайер принимает данные транзакции, форматирует их под требования эмитента, направляет запрос по маршруту с наибольшей вероятностью одобрения и обрабатывает ответ.
Когда мы говорим об агентной электронной коммерции, появляется новый слой: покупателем становится не человек с браузером, а автономный AI‑агент, совершающий покупки от имени пользователя. Эти агенты работают через структурированные API, потребляют метаданные товаров и требуют мгновенных ответов по авторизации — без визуального интерфейса.
Бизнес‑определение: что важно для CFO
Для управления ликвидностью эквайринг определяет, какую часть продаж вы реально получаете — и когда вы её получаете. Эффективная стоимость эквайринга для мерчанта в Испании варьируется от 0,40% до 3% в зависимости от операционного риска. Каждый базисный пункт, выигранный в конверсии, или каждый день, выигранный в скорости зачисления, напрямую влияет на ваш оборотный капитал.
Агентная commerce усиливает этот эффект: автономные покупки, совершаемые AI‑агентами, устраняют трение корзины, но требуют, чтобы ваша инфраструктура отвечала машине с той же надёжностью, что и человеку.
Реальное влияние эквайринга и агентной электронной коммерции на конверсию, денежный поток и маржу
Платёжная инфраструктура больше не является простым каналом передачи данных. В условиях, когда розничные маржи становятся всё тоньше, выигрыш даже долей процента в авторизации определяет выживаемость бизнеса.
Отраслевые данные и операционные бенчмарки
Объём цифровых платежей в Испании превысил 250 миллиардов евро в год (данные Банка Испании). К 2029 году глобальный рынок превысит 3,5 миллиарда безналичных транзакций в год. Такой объём капитала требует интеллектуального роутинга и безупречного клиринга.
Как регулируемая организация, мы измерили, что мерчанты, переходящие от статического к динамическому роутингу, получают улучшение на 2–8 процентных пунктов в уровне одобрений — в зависимости от сектора, распределения эмитентов и среднего чека.
Как современный эквайринг снижает отказ в корзине
Технический отказ — это не просто потерянная продажа. Это разочарованный клиент, который уйдёт к ближайшему конкуренту. Наиболее частые причины отказов, которых можно избежать:
- Неверный формат данных: сообщение не соответствует требованиям локального эмитента.
- Неоптимальный роутинг: отправка трансграничной транзакции процессору, который не учитывает специфику эмитента.
- Отсутствие интеллектуальных повторных попыток: если платёж не проходит из‑за временного сбоя у эмитента, система не перенаправляет запрос на другой узел.
В агентной модели влияние ещё сильнее. AI‑агент, получив отказ, не ждёт, не обновляет страницу и не пробует другую карту. Он мгновенно прекращает попытку и находит другого провайдера за миллисекунды.
Прямое влияние на денежный поток мерчанта
Скорость зачисления определяет, будет ли капитал доступен на D+1 или только на D+7. При эквайринге через платёжного провайдера средства переходят от платёжной сети к мерчанту без лишних посредников. Это позволяет раньше реинвестировать, лучше вести переговоры с поставщиками и меньше зависеть от кредитных линий.
Мерчанты, использующие динамический роутинг на базе AI, восстанавливают от 2 до 8 процентных пунктов уровня одобрений. Для бизнеса с годовым оборотом €1 000 000 это означает от €20 000 до €80 000 возвращённой выручки, ранее потерянной из‑за предотвратимых отказов.
Техническая архитектура: как эквайринг и агентная электронная коммерция работают «за кулисами»
Понимание внутренней архитектуры платёжной обработки — это не академическая теория. Это инструмент, который позволяет требовать от провайдера нужные вам возможности и выявлять узкие места до того, как они начнут стоить вам денег.
Пошаговый поток данных
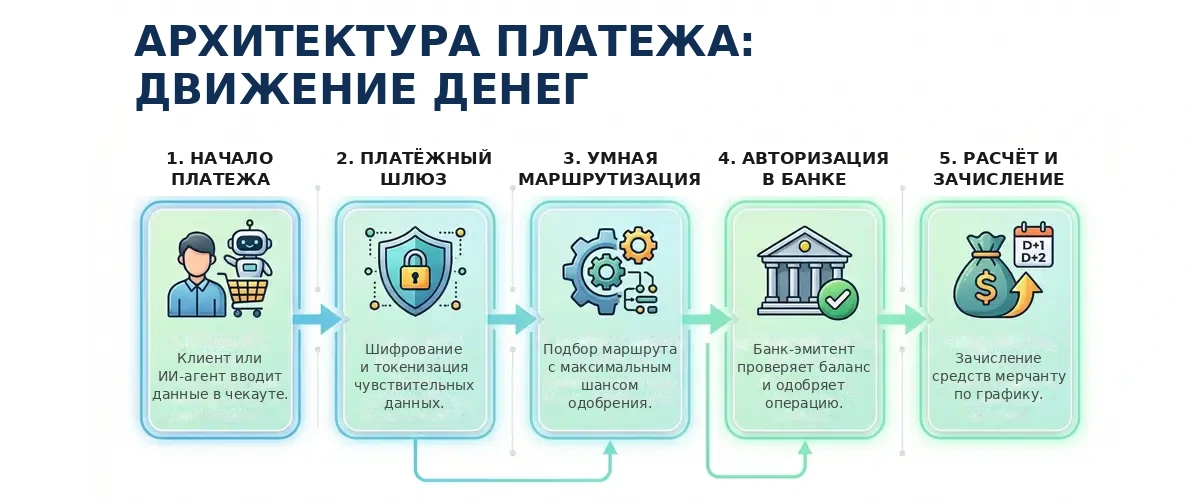
Когда покупатель (человек или AI‑агент) инициирует платёж, поток выглядит так:
- Покупатель вводит данные карты на checkout‑странице (или AI‑агент отправляет их через API).
- Платёжный шлюз токенизирует чувствительные данные и шифрует сообщение.
- Интеллектуальный роутинг‑движок за миллисекунды оценивает историческую производительность эмитента, сетевую задержку и вероятность одобрения по каждому маршруту.
- Запрос на авторизацию отправляется банку‑эмитенту через платёжную сеть (Visa или Mastercard).
- Эмитент проверяет баланс, риск и усиленную аутентификацию клиента (SCA). Он отвечает одобрением или отказом.
- Если операция одобрена, транзакция подтверждается мерчанту и планируется клиринг.
- На D+1 или D+2 эквайер отправляет списание в сеть для клиринга и последующей выплаты мерчанту.
 API‑интеграции и требования к инфраструктуре
Техническая интеграция между мерчантом и эквайринговой организацией осуществляется через API, которые должны соответствовать строгим требованиям по задержке, доступности и безопасности.
REST vs. SDK: когда использовать каждый вариант
REST API — правильный выбор, если ваша платформа полностью кастомная или вам нужен полный контроль над потоком данных. Он позволяет настраивать каждый параметр сообщения авторизации и управлять повторными попытками по собственной логике.
SDK — быстрый путь для стандартных платформ вроде WooCommerce, Shopify или Magento. Они сокращают время интеграции с недель до дней и уменьшают зону ответственности по PCI DSS, поскольку берут на себя захват чувствительных данных.
Для агентной ecommerce REST API является обязательным. AI‑агентам нужны структурированные endpoints с предсказуемыми ответами, временем отклика менее 300 мс и машинно‑читаемой документацией.
Webhooks и управление событиями
Webhooks — это уведомления в реальном времени, которые ваша система получает при изменении статуса транзакции (авторизована, списана, отклонена, возвращена). В агентной модели webhooks — основной канал связи между вашей инфраструктурой и AI‑агентами, выполняющими покупки.
Корректная конфигурация включает:
- Проверку криптографической подписи для каждого полученного уведомления.
- Очереди повторных попыток с экспоненциальной задержкой для обработки неудачных событий.
- Гарантии идемпотентности, чтобы избежать двойных списаний и дублирования данных.
Уровни безопасности в процессе
Каждая транзакция проходит через несколько уровней защиты: токенизацию (замена реального PAN на токен, бесполезный вне системы), TLS‑шифрование при передаче, проверку криптограммы в токенизированных платежах и анализ рисков в реальном времени с AI‑скорингом. Сочетание этих уровней снижает поверхность атаки без добавления видимого трения для покупателя.
Регуляторное соответствие: PSD2, PCI DSS, 3DS и предотвращение мошенничества
Мы понимаем: технологические инновации должны работать на нерушимой регуляторной базе. Обработка транзакций требует строгого соблюдения правил — здесь нет пространства для компромиссов.
Обязательства по PSD2 и SCA
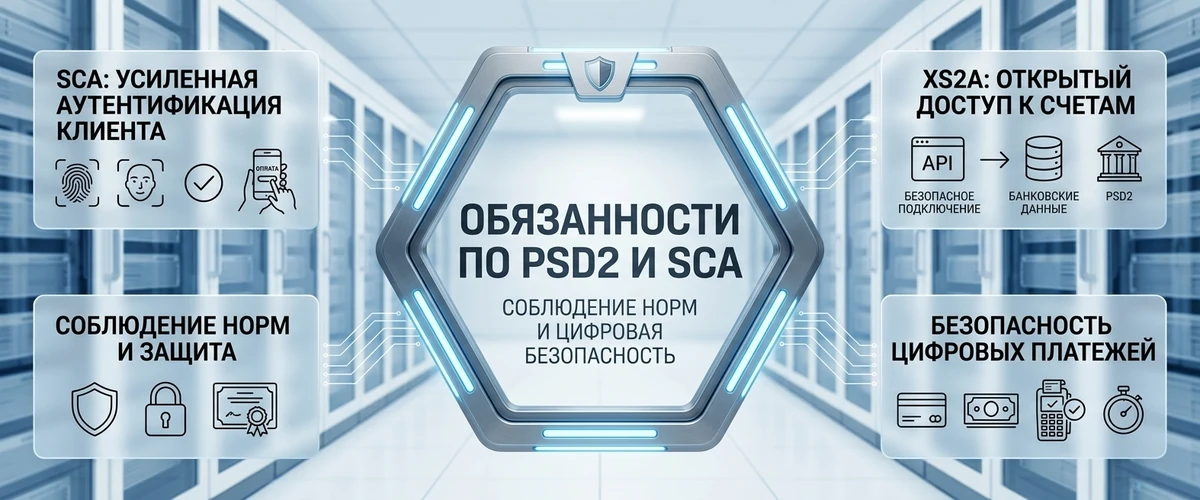
Директива о платёжных услугах 2 (PSD2), имплементированная в Испании Королевским декретом‑законом 19/2018, требует применения усиленной аутентификации клиента (SCA) для большинства электронных платежей. SCA требует проверки как минимум двух из трёх факторов: знания (PIN), владения (устройство) и биометрии (отпечаток, лицо).
Существуют законные исключения, которые уменьшают трение без нарушения требований: операции низкой стоимости (до €30), низкорисковые рекуррентные платежи и транзакции, где анализ рисков эквайера (TRA) подтверждает уровень мошенничества ниже порога, установленного Европейским банковским управлением (EBA).
В агентной модели SCA создаёт дополнительную сложность: AI‑агенты не могут взаимодействовать с банковским приложением для подтверждения платежа. Поэтому сочетание продвинутой токенизации и корректно настроенных TRA‑исключений критично, чтобы M2M‑транзакции проходили без блокировок.
Уровни сертификации PCI DSS и что они означают для мерчантов
Стандарт PCI DSS (версия 4.0, обязательная с 2025 года) определяет, как защищать, обрабатывать и хранить данные карт. Уровни сертификации варьируются от 1 до 4 в зависимости от годового объёма транзакций:
- Уровень 1: более 6 миллионов транзакций в год. Требует ежегодного внешнего аудита (QSA).
- Уровень 2: от 1 до 6 миллионов. Требует самооценки (SAQ) и ежеквартальных сканирований.
- Уровень 3: от 20 000 до 1 миллиона ecommerce‑транзакций.
- Уровень 4: менее 20 000 ecommerce‑транзакций или до 1 миллиона в других каналах.
Токенизация радикально сокращает зону ответственности PCI DSS для мерчанта. Если ваш платёжный шлюз токенизирует данные с момента ввода, чувствительные данные никогда не попадают на ваши серверы, что упрощает аудит и снижает затраты на соответствие.
3DS2: минимальное трение, минимальное мошенничество
3D Secure 2, разработанный EMVCo, обеспечивает SCA в ecommerce с гораздо более плавным пользовательским опытом по сравнению с версией 1. В режиме frictionless банк‑эмитент получает расширенные данные (устройство, геолокация, история покупок) и одобряет транзакцию без дополнительной проверки покупателя.
Операционные преимущества очевидны: снижение мошенничества (злоумышленник без доступа к устройству не сможет купить), перенос ответственности на эмитента при активном 3DS и рост доверия пользователей благодаря безопасной среде.
Недостаток: если SMS не приходит или банковское приложение даёт сбой, продажа теряется по причинам, не зависящим от мерчанта. Поэтому правильно настроенный эквайринг сочетает адаптивный 3DS с исключениями, разрешёнными регулированием.
Антифрод‑модель платёжного провайдера на практике
Наш подход использует многоуровневую защиту:
- Сквозная токенизация: PAN никогда не передаётся в открытом виде вне токен‑хранилища.
- Адаптивный 3DS2: применяем SCA, когда риск требует, и используем исключения (TRA, low value), когда это законно.
- Динамические блоклисты: высокорисковые BIN, IP, устройства и email‑адреса, обновляемые в реальном времени.
- Velocity‑контроли: лимиты по карте, сумме и частоте для выявления аномальных всплесков.
- Гибридный мониторинг: детерминированные правила в сочетании с ручной проверкой для «серых зон».
В условиях, когда штрафы за несоблюдение PCI DSS или PSD2 могут достигать €50 000, мерчанты должны ставить безопасность и законность выше экономии нескольких базисных пунктов на комиссиях. Регуляторное соответствие — это не расход, а страховой полис для вашей репутации.
Эквайринг и агентная ecommerce на практике: отраслевые кейсы
Теория приобретает смысл только тогда, когда применяется к конкретным вертикалям. У каждого сектора свои паттерны среднего чека, объёма и риска чарджбеков, которые требуют специфической конфигурации эквайринга.
Розничная ecommerce: средний чек, объём и чарджбеки
Онлайн‑ритейл работает со средним чеком от €30 до €150, высокими объёмами и выраженной сезонностью (Black Friday, периоды распродаж). Основной риск — чарджбеки по причине «товар не получен». Операционный ответ включает: роутинг по эмитенту и стране, адаптивный 3DS, который не замедляет импульсные покупки, и подтверждение доставки с подписью для заказов высокой стоимости.
В агентной модели AI‑агенты из сервисов сравнения цен и шопинг‑ассистентов будут совершать массовые заказы. Ваш каталог должен содержать глубокие метаданные (наличие, сроки доставки, политика возврата) в машинно‑читаемом формате, чтобы агент мог доверять данным и завершать покупку.
B2B‑сервисы и рекуррентная биллинг‑модель
B2B работает с высокими чеками (€500–€50 000) и длинными циклами выставления счетов. Эквайринг здесь сочетается с токенизацией для рекуррентных платежей и сервисами обновления карт, которые предотвращают разрыв цикла из‑за истекшей карты.
AI‑агенты в B2B уже ведут переговоры с поставщиками, сравнивают предложения и оформляют закупки на вычислительной скорости. Платёжная инфраструктура должна поддерживать авторизации высокой стоимости с корректно задокументированными SCA‑исключениями.
Подписочные платформы и freemium‑модели
Подписочные сервисы живут и умирают по уровню продлений. Каждая просроченная карта, которая не обновлена, — это потерянный подписчик. Сочетание токенизации и автоматических сервисов обновления реквизитов (Visa Account Updater, Mastercard ABU) поддерживает продления без участия клиента.
Интеллектуальный роутинг оптимизирует повторные попытки списания: выбирает временные окна с более высоким балансом, маршруты с лучшими уровнями одобрений и переключает методы в один клик.
Маркетплейсы и split‑платежи
Маркетплейсам необходимо делить каждый платёж между продавцом, платформой и возможными третьими сторонами. Модель PayFac решает это, выполняя KYB‑онбординг каждого продавца, управляя обработкой через эквайера и распределяя средства между сторонами согласно согласованным процентам.
В агентной commerce маркетплейсы станут первыми, кто получит массовый M2M‑трафик. AI‑агенты будут сравнивать цены между продавцами внутри одного маркетплейса и совершать покупки за миллисекунды. Платёжная инфраструктура должна поддерживать сложные split‑схемы с сегрегированным зачислением и автоматической сверкой.
PayFac против традиционных моделей: почему премиальный эквайринг — лучший выбор
Не все модели обработки платежей дают одинаковый контроль и одинаковую стоимость. Разница между универсальным агрегатором и эквайрингом в модели PayFac определяет, будете ли вы расти или просто выживать.
Сравнение реальных затрат
| Показатель | Универсальный агрегатор | Эквайринг в модели PayFac |
|---|---|---|
| Эффективная онлайн‑стоимость | 1,4% – 2,9% + фиксированная комиссия | 1% – 2,9% + фиксированная комиссия |
| Скорость зачисления | D+7 до D+14 | D+1 до D+2 (в зависимости от риска мерчанта) |
| Контроль роутинга | Отсутствует (black box) | Полный (настраиваемые правила) |
| Регуляторная поддержка | Общая | PSD2, PCI DSS 4.0, AML/CFT |
| Готовность к агентной модели | M2M API, webhooks (Вебхуки), Эндпоинты для AI-агентов | (В разработке) |
Скорость зачисления и контроль денежного потока
Разница между выплатой на D+1 и на D+14 имеет прямое финансовое влияние, которое многие мерчанты недооценивают. При месячной выручке €100 000 медленное зачисление означает, что €30 000–€50 000 постоянно остаются замороженными. Эти средства могли бы финансировать запасы, обеспечивать скидки за раннюю оплату поставщикам или инвестироваться в привлечение клиентов.
Преимущества модели PayFac по сравнению с агрегаторами
PayFac (Payment Facilitator) агрегирует мерчантов под своим регуляторным зонтиком. В отличие от простого агрегатора, PayFac проводит KYB‑онбординг каждого субмерчанта, проверяет его деятельность и риск‑профиль, управляет обработкой через эквайера, применяет собственные антифрод‑правила и перечисляет средства мерчанту за вычетом комиссий по согласованному графику.
Мы работаем по этой модели. Это означает, что ваши средства хранятся на сегрегированных счетах, контролируемых регулируемыми кредитными организациями, а не на текущем счёте нерегулируемого посредника.
Эквайринг в 2026 году — это уже не просто финансовая транзакция. Это сервис реального времени по соблюдению регуляторных требований и управлению данными. Выбор провайдера без лицензии или без поддержки M2M‑транзакций от AI‑агентов — риск, который бизнес не может себе позволить.
Заключение и следующий шаг
Рынок платежей вышел за рамки экспериментов. Оптимизация вашего эквайринга и подготовка инфраструктуры к неизбежной агентной электроонной коммерции — это не опция. Это вопрос операционного выживания.
В PayOk мы создаём высокопроизводительные инфраструктуры, которые позволяют мерчантам масштабироваться безопасно и прибыльно, с нативным регуляторным соответствием и архитектурой, готовой к M2M‑транзакциям (в разработке).
Не доверяйте свою выручку устаревшим системам. Посмотрите наши тарифы или свяжитесь с нашей командой архитекторов платежей уже сегодня, чтобы трансформировать ваш бизнес.
Правовая и нормативная база
Правовые и регуляторные стандарты
- Директива (ЕС) 2015/2366 (PSD2) — Директива о платёжных услугах Европейского парламента и Совета.
- Королевский декрет‑закон 19/2018 — испанская имплементация PSD2, регулирующая платёжные услуги и другие срочные финансовые меры.
- Регламент (ЕС) 2015/751 (IFR) — регулирование межбанковских комиссий по операциям с картами.
- Регламент (ЕС) 2016/679 (GDPR) — Общий регламент по защите данных.
- PCI DSS v4.0 — Стандарт безопасности индустрии платёжных карт. PCI Security Standards Council: pcisecuritystandards.org
- Руководство EBA по SCA и CSC — рекомендации Европейского банковского управления по усиленной аутентификации и безопасной коммуникации.
- Спецификации EMVCo 3‑D Secure — спецификации EMVCo для 3DS2 и токенизации: emvco.com
- Закон 10/2010 — испанский закон о ПОД/ФТ (AML/CFT).
Это финансовая и технологическая услуга, которая позволяет бизнесу принимать оплату картами. Она включает подключение к Visa, Mastercard и Amex, обработку авторизаций за миллисекунды, управление риском мошенничества и зачисление средств на ваш банковский счёт. Если эквайер плохо маршрутизирует транзакции, вы теряете продажи, которые должны были пройти успешно.
Чаще всего причина в плохой маршрутизации. Если платёжный шлюз отправляет кросс-бордерную транзакцию процессору, который не учитывает особенности локального банка-эмитента, платёж отклоняется. Решение: умная маршрутизация на базе ИИ, автоматические повторные попытки и адаптация формата данных под каждого эмитента.
Нужно структурировать каталог с подробными метаданными и подключить машиночитаемые платёжные API: данные о товаре, наличие, сроки доставки и условия возврата в структурированном виде. Кроме того, ваш платёжный процессор должен уметь авторизовать M2M-транзакции от автономных агентов за миллисекунды, без участия человека и с корректно настроенными исключениями SCA.
Агрегатор обрабатывает ваши платежи на своём счёте, поэтому ваш контроль над маршрутизацией, выплатами и настройками ограничен. Платёжный институт с эквайрингом для модели PayFac подключает вас напрямую к карточным сетям, хранит ваши средства на сегрегированных счетах и даёт полный контроль над правилами маршрутизации и сроками выплат.
Даже если шлюз внешний и токенизирует данные, у вас остаются обязанности по PCI DSS. Объём требований ниже (во многих случаях SAQ-A), но нужно подтвердить надлежащее управление процессами: не хранить чувствительные данные, контролировать доступы и иметь описанные процедуры. Токенизация сокращает зону ответственности, но не отменяет её.
При эквайринге в модели PayFac стандартный срок выплаты составляет от D+1 до D+2 рабочих дней в зависимости от риск-профиля мерчанта. Универсальные агрегаторы могут удерживать деньги от D+7 до D+14. Эта разница превращается в тысячи евро доступного оборотного капитала каждый месяц.
Основных рисков три. Первый: потеря бренд-опыта, потому что клиент общается с ИИ-агентом, а не с вашим сайтом. Второй: алгоритмическая неопределённость, когда в метаданных товара есть пробелы и агент отказывается от покупки из-за недостатка уверенности. Третий: необходимость поддерживать два слоя одновременно, визуальный интерфейс для людей и сложную онтологию данных для ИИ-агентов. Чтобы снизить риски, нужно вложиться в структурированные данные и выбрать платёжный процессор, готовый к M2M.
Была ли эта статья полезной?
2 из 2 нашли полезным
Оставить комментарий
Готовы начать?
Создайте аккаунт PayOk за несколько минут. Без абонентской платы.