Омниканальная стратегия: Как интегрировать физические и онлайн-магазины?
- Омниканальная платёжная стратегия: как объединить физический и онлайн‑магазин, чтобы продавать больше
- Что такое омниканальная платёжная стратегия и почему она определяет вашу прибыльность сегодня
- Реальное влияние омниканальной стратегии на конверсию, денежный поток и маржу
- Техническая архитектура: как работает омниканальная стратегия «за кулисами»
- Регуляторное соответствие: PSD2, PCI DSS, 3D Secure и предотвращение мошенничества
- Омниканальная стратегия в действии: отраслевые сценарии
- Регулируемый PayFac‑эквайринг против традиционного банкинга: почему это важно
- Будущее платежей — за регулируемой омниканальностью
Омниканальная платёжная стратегия: как объединить физический и онлайн‑магазин, чтобы продавать больше
Ваш клиент покупает на сайте, хочет вернуть товар в магазине — и система этого не позволяет. Онлайн‑платежи идут по одному контуру, терминал — по другому, а сверка в конце месяца превращается в акт веры. Тем временем вы ежедневно теряете продажи из‑за трений, которые имеют чисто техническое решение.
Это руководство связывает платёжную архитектуру с реальной прибыльностью вашего бизнеса, написано на основе операционной практики регулируемого платёжного учреждения.
К концу вы разберётесь:
- Что на самом деле означает омниканальная стратегия на уровне платежей и почему у большинства мерчантов её нет.
- Как работает архитектура, объединяющая виртуальный POS и физический терминал в едином транзакционном ядре.
- Что требует европейское регулирование (PSD2, PCI DSS, 3D Secure) и как соблюдать его без потери конверсии.
- Какие конкретные шаги снижают платёжное трение и улучшают денежный поток уже в первый месяц.
Что такое омниканальная платёжная стратегия и почему она определяет вашу прибыльность сегодня
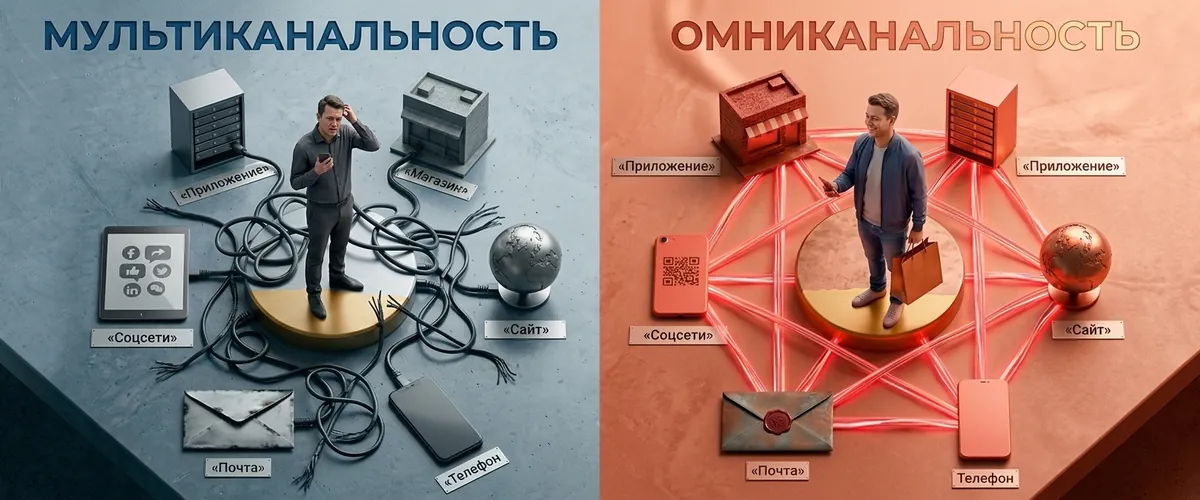
Наличие сайта и физического магазина ещё не делает бизнес омниканальным. Большинство мерчантов работают в мультиканальном режиме, сами того не осознавая: у каждого канала свои правила оплаты, свои политики возврата и собственная логика борьбы с мошенничеством. Данные не перетекают между каналами, а бухгалтерская сверка превращается в хаос.
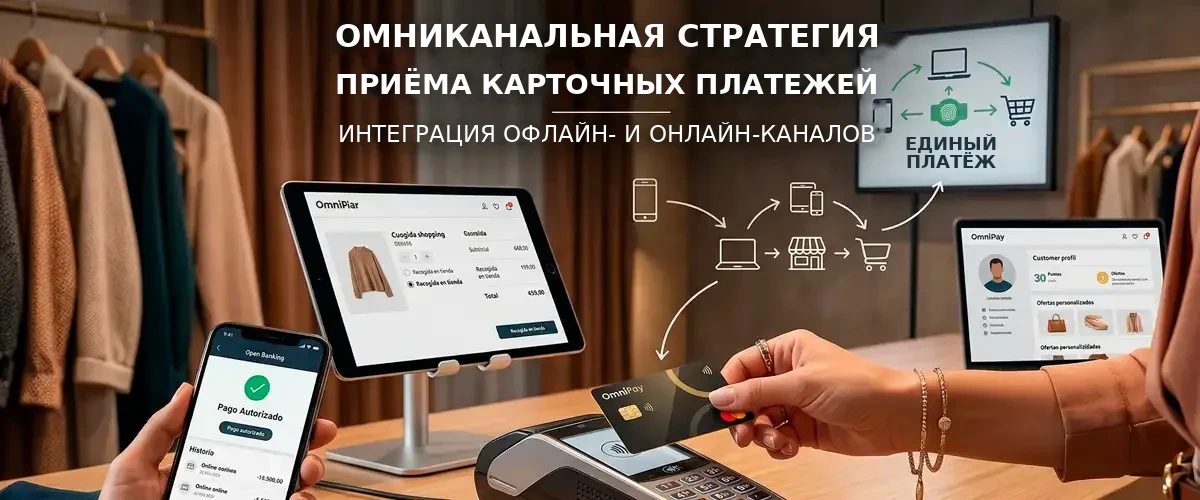
Настоящая омниканальная стратегия требует единого ядра данных, где платёж — это событие, запускающее всё остальное: подготовку заказа, инвентаризацию, выставление счетов и финансовый учёт. Клиент покупает там, где ему удобно, платит тем способом, который предпочитает, возвращает товар в любом канале, а вы видите одну непрерывную транзакцию от начала до конца.
Омниканальный стресс‑тест
Есть один вопрос, который разделяет действительно омниканальные бизнесы от остальных: может ли клиент купить онлайн и вернуть товар в физическом магазине без повторного предъявления карты? Если нет — интеграция каналов поверхностная.
Чтобы это работало, токен, созданный при онлайн‑покупке, должен быть распознан физическим терминалом. Такая непрерывность требует того, что индустрия называет unified commerce: общего авторизационного ядра, единой политики возвратов и уникального идентификатора клиента. С точки зрения регулирования, Директива (ЕС) 2015/2366 (PSD2) устанавливает требования к аутентификации, одинаковые для операций CP и CNP.
Реальное влияние омниканальной стратегии на конверсию, денежный поток и маржу
Объединяя каналы, вы открываете доход, который раньше был изолирован. Самовывоз онлайн‑покупок увеличивает трафик в магазин, стимулирует импульсные продажи и устраняет расходы на доставку. Цифровой канал снимает ограничения физической витрины, показывая весь каталог, включая товары, отсутствующие в магазине.
В платёжных операциях модель требует, чтобы онлайн‑транзакция корректно проходила расчёт, а POS‑система распознавала покупку для выдачи товара без трения. Если физический POS и онлайн‑шлюз работают как изолированные системы, каждый кросс‑канальный возврат или самовывоз превращается в ручной процесс, создающий ошибки и задержки.
Единое платёжное ядро формирует единый поток расчётов: меньше строк в банковской сверке, меньше расхождений и более точное прогнозирование денежного потока. Для мерчантов с месячным объёмом свыше 50 000 € экономия времени на сверке сама по себе окупает внедрение.
Техническая архитектура: как работает омниканальная стратегия «за кулисами»
Транзакционное ядро: единый POS
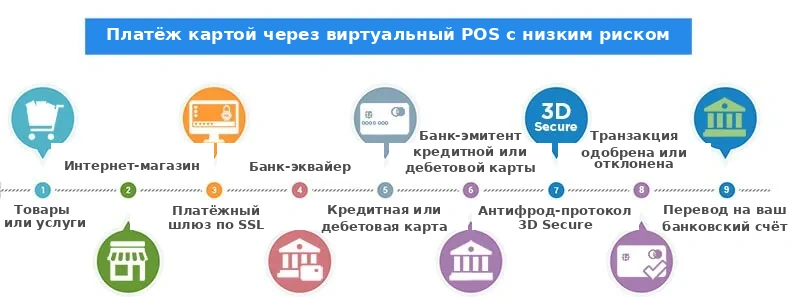
В основе любой омниканальной платёжной стратегии — виртуальный POS, который выступает единым движком для операций CP и CNP. Технический поток выглядит так:
- Клиент вводит платёжные данные в checkout (веб, приложение или терминал).
- POS шифрует данные и отправляет их эквайеру.
- Эквайер перенаправляет запрос эмитенту карты.
- Если операция валидна, она авторизуется, и мерчант получает уведомление.
- 3D Secure 2 применяется, когда уровень риска этого требует.
Интеграция с вашей e‑commerce‑платформой критична. Существуют плагины для WooCommerce, Shopify, Magento и PrestaShop. Если разработка кастомная — потребуется API‑интеграция. Хорошая интеграция гарантирует, что клиент не покидает ваш сайт при оплате. Плохая, с редиректом на устаревшую банковскую страницу, может снизить конверсию до 20%.
Токенизация: ключ к единой коммерции
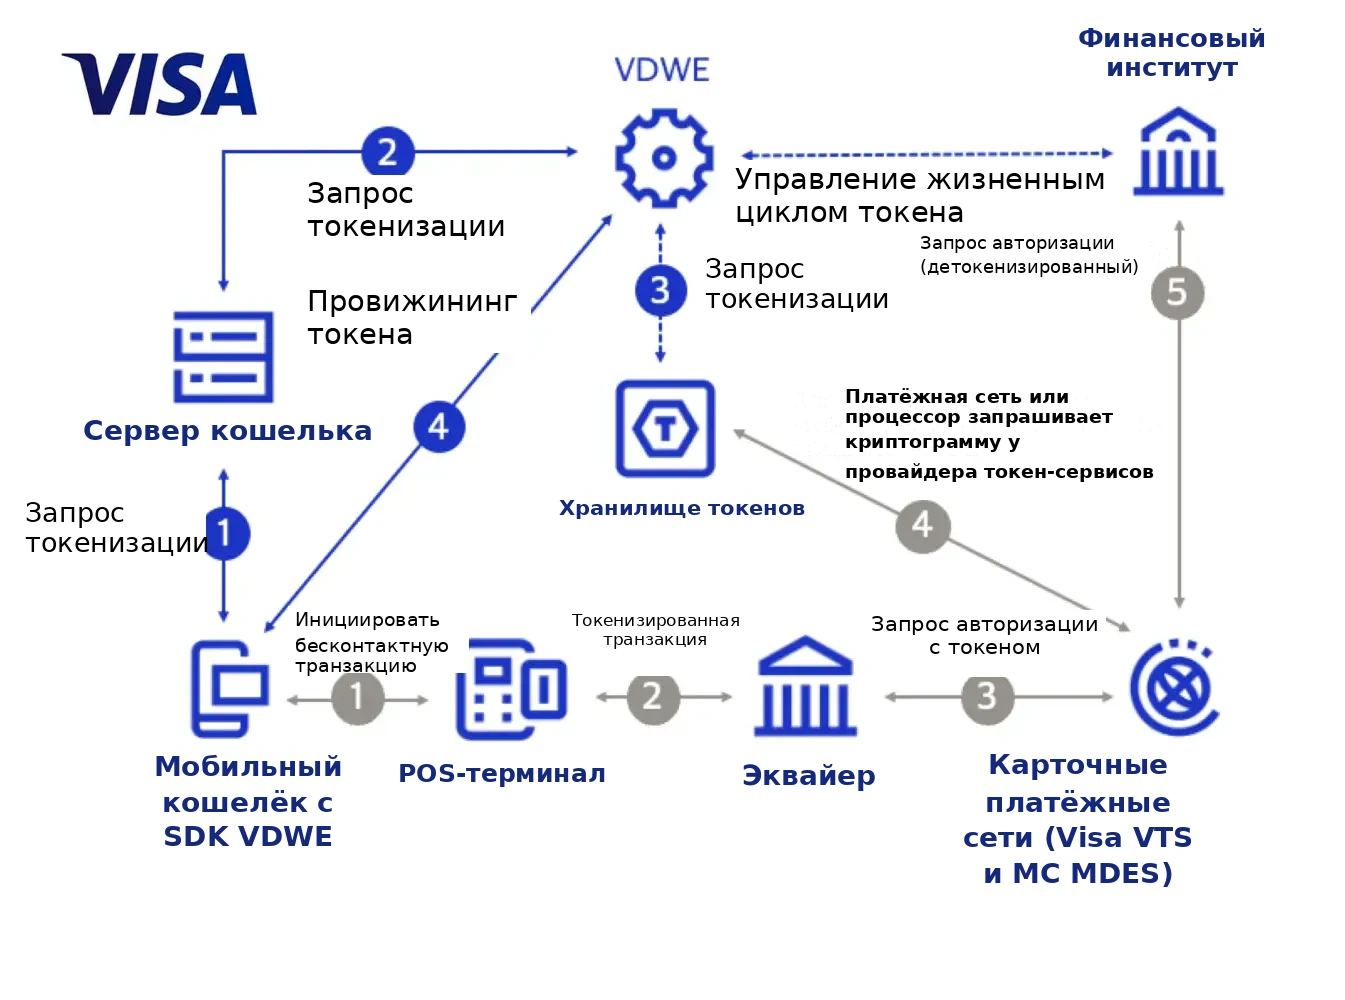
Токенизация заменяет чувствительные данные карты уникальным идентификатором (токеном), который не раскрывает реальный номер. Она позволяет реализовать повторные платежи, покупки в один клик и кросс‑канальные возвраты без повторного ввода данных.
Ключевым является единый токен: токен, созданный при онлайн‑покупке, должен работать и на физическом терминале. Это обеспечивает единый профиль клиента и позволяет возвратам между каналами работать без трения. Кроме того, эмитенты и сети больше доверяют токенизированным операциям, что повышает уровень авторизаций.
Регуляторное соответствие: PSD2, PCI DSS, 3D Secure и предотвращение мошенничества
PSD2 и Strong Customer Authentication (SCA)
Директива PSD2 требует Строгая аутентификация клиента SCA для большинства электронных платежей в Европе. Плательщик должен подтвердить личность минимум двумя из трёх факторов: знание (PIN), владение (мобильный телефон), биометрия (отпечаток пальца). Протокол 3D Secure 2 является техническим стандартом, который выполняет эту аутентификацию в e‑commerce.
Регулирование предусматривает исключения, уменьшающие трение при низком риске:
- Операции низкой стоимости (до 30 € с накопительными лимитами).
- Transaction Risk Analysis (TRA) при уровне мошенничества ниже порогов EBA.
- Merchant‑initiated transactions (MIT), например предавторизованные подписки.
Грамотное применение этих исключений — это разница между потерей конверсии из‑за трения и сохранением безопасности без влияния на продажи.
Ключевые механизмы защиты от мошенничества
Когда каналы объединены, поверхность риска расширяется. Эти механизмы должны быть активны:
- Динамические блок‑листы: BIN, IP, устройство или email с историей мошенничества.
- Проверки скорости (velocity checks): лимиты по карте, сумме и частоте в заданных временных окнах.
- Проверка CVV и AVS: фильтрация рисков для CNP‑операций.
- Понятный дескриптор: узнаваемое название в выписке снижает количество возвратов «из‑за непонимания».
- Гибридный мониторинг: детерминированные правила + ручная проверка сигналов (геолокация IP, совпадение адресов и т. д.).
Стандарт PCI DSS определяет требования по защите данных карты. Токенизация уменьшает объём этих обязательств, но не отменяет их полностью: необходимо поддерживать шифрованные соединения и контролировать доступ к транзакционным системам.
Омниканальная стратегия в действии: отраслевые сценарии
Розничная торговля и локальный бизнес
Операционные модели, которые дают измеримый результат:
- Самовывоз из магазина: клиент покупает онлайн и забирает товар в магазине. Увеличивает трафик и устраняет расходы на доставку.
- Кросс‑канальные возвраты: возврат в магазине товаров, купленных онлайн, превращает негативный опыт в возможность продажи.
- Расширенный каталог: на сайте отображаются товары, которые не помещаются в физическом пространстве, с доставкой из центрального склада.
Электронная коммерция и гостиничный сектор
Для цифровых бизнесов, открывающих физическую точку, платёжная архитектура должна поддерживать SoftPOS‑терминалы (смартфон как POS), общие токены между веб‑каналом и магазином, а также платёжные ссылки по email для удалённых оплат.
В гостиничном секторе токенизация позволяет хранить безопасный идентификатор карты при бронировании без хранения чувствительных данных. Если гость не приезжает, штраф списывается по токену, снижая риск мошенничества.
Регулируемый PayFac‑эквайринг против традиционного банкинга: почему это важно
Платёжная обработка работает с деньгами третьих лиц — а это регулируемая деятельность. При работе со структурой эквайринга, поддерживаемой финансовым учреждением, действующим как регулируемый эквайер, поток прямой: авторизация, капчур, расчёт и выплата. Средства хранятся на сегрегированных счетах в соответствии с требованиями Банка Испании.
Операционные преимущества этой модели:
- Предсказуемые расчёты: вы знаете, когда и сколько получите, без непрозрачных удержаний.
- Интегрированное соответствие: PSD2, PCI DSS, AML/CFT и KYC/KYB обрабатываются инфраструктурой напрямую.
- Прозрачность стоимости: модель IC++ показывает интерчейндж, сборы схем и маржу эквайера отдельно. Разница в 0,2% — это тысячи евро в год.
Испанский рынок имеет особенности: Bizum обладает крайне высокой проникновенностью, и исключение его из омниканальной стратегии означает потерю продаж. Мгновенные SEPA‑переводы и совместимость с основными испанскими банками — обязательные требования к вашему эквайеру.
Будущее платежей — за регулируемой омниканальностью
Мерчанты, продолжающие рассматривать физический магазин и сайт как отдельные бизнесы, будут уступать тем, кто предлагает единый опыт. Технология уже существует и зрелая. Осталось принять решение соединить системы и выбрать платёжного партнёра, который понимает реальные операции.
Если вы хотите оценить платёжную инфраструктуру вашего бизнеса, команда PayOk может изучить ваш конкретный случай. Свяжитесь с нами через форму обратной связи или по WhatsApp: +34 613 01 87 17.
Всё зависит от исходной точки. Если у вас уже есть виртуальный POS и физический терминал, работа сводится к объединению обоих каналов в едином транзакционном движке и подключению кросс-канальной токенизации. У мерчантов с оборотом от 50 000 € до 250 000 € в месяц вложения обычно окупаются в течение первого квартала.
Да. У основных платформ есть плагины для шлюзов, которые поддерживают токенизацию и омниканальную работу. Главное условие: платёжный провайдер должен давать единый API и для офлайн-канала, и для онлайна.
Да. PSD2 перенесена в испанское законодательство Королевским декретом-законом 19/2018. Она применяется ко всем электронным операциям, где провайдер плательщика или провайдер получателя находится в Европейском союзе. Усиленная аутентификация клиента (SCA) обязательна, если не действует одно из признанных исключений.
Заметно улучшает и то, и другое. В единой системе возврат проводится по исходному токену независимо от канала, через который прошла продажа. Это снижает число ошибок, ускоряет выплату покупателю и уменьшает количество споров, которые доходят до чарджбэка.
Пять приоритетных метрик: доля одобренных операций по каждому каналу, фактическая стоимость транзакции в разбивке по компонентам, доля чарджбэков по причинам, процент клиентов, использующих более одного канала, и средний чек в сравнении между моноканальными и омниканальными клиентами.
Была ли эта статья полезной?
Оставить комментарий
Готовы начать?
Создайте аккаунт PayOk за несколько минут. Без абонентской платы.