Безналичные платежи: Полное руководство 2026
- Безналичные платежи: окончательное техническое руководство для e‑commerce и маркетплейсов
- Что такое безналичный платёж и почему сегодня он определяет вашу прибыльность
- Реальное влияние безналичных платежей на конверсию, денежный поток и маржу
- Безналичные платежи в действии: отраслевые сценарии использования
- Payment Facilitator против традиционных моделей: где проходит настоящая граница
- Безналичный платёж больше не конкурентное преимущество. Это минимальный стандарт.
- Источники и дополнительные материалы
Безналичные платежи: окончательное техническое руководство для e‑commerce и маркетплейсов
У вашей витрины конверсия 68%? Вопрос, который почти никто не задаёт: оставшиеся 32% — это отсутствие интереса или всего лишь техническое трение. В большинстве e‑commerce‑платформ, которые я анализирую, ответ — второе: 3DS, который не загружается, недоступные платёжные методы, платёжный шлюз, отвечающий пять секунд, неузнаваемый банковский дескриптор. Технические проблемы, которые маркетинг называет «брошенной корзиной», а платёжная команда должна называть «деньги, оставленные на столе».
Это руководство написано не для тех, кто хочет просто понять концепцию безналичных платежей. Оно адресовано CTO и техническому лидеру e‑commerce‑операции, которым нужно корректно внедрить платёжную инфраструктуру — с опорой на европейское регулирование, реальные данные и без эвфемизмов относительно того, сколько каждая архитектурная развилка стоит в конверсии и ликвидности.
К концу этого руководства вы разберётесь:
- В реальной архитектуре безналичного платежа и её инфраструктурных последствиях.
- В количественном влиянии на конверсию, денежный поток и операционную маржу.
- В конкретных требованиях PSD2, PCI‑DSS и протокола 3D Secure к вашей интеграции.
- Почему модель прямого эквайринга обгоняет классического агрегатора по контролю и себестоимости.
Что такое безналичный платёж и почему сегодня он определяет вашу прибыльность
Безналичный платёж — это любая денежная операция, в которой не происходит физической передачи банкнот или монет. Технически это обмен сообщениями между четырьмя сущностями: продавцом (акцептантом), его банком‑эквайером, картёжной платёжной системой и банком‑эмитентом покупателя.
Есть критически важное различие, которое рынок часто путает. Авторизация — это обещание: эмитент блокирует средства и возвращает код одобрения, но деньги ещё не переместились. Расчёт (clearing и settlement) — это момент, когда деньги действительно проходят по системе, ночными пакетами, обычно в диапазоне от T+1 до T+3 дней в большинстве европейских схем.
Путать эти фазы — не семантическая ошибка, а реальный риск для денежного потока. Мерчант, который считает, что деньги доступны в день авторизации, и получает запрос на возврат до расчёта, сталкивается с разрывом ликвидности, который не отразится ни в одном дашборде.
Основные безналичные платёжные методы в 2026 году
Экосистема безналичных платежей в Испании и Европе опирается на шесть технических столпов:
- Бесконтактная NFC‑карта — офлайн‑платежи, протокол EMV.
- Виртуальный POS и CNP‑платежи (card‑not‑present) через API — e‑commerce‑канал.
- Цифровые кошельки: Apple Pay, Google Pay, Bizum — нативная токенизация на уровне сети.
- SEPA Instant Credit Transfer (SCT Inst) — расчёт менее чем за десять секунд.
- Динамический QR с картёжными системами или Bizum — для офлайн‑ и дистанционных платежей.
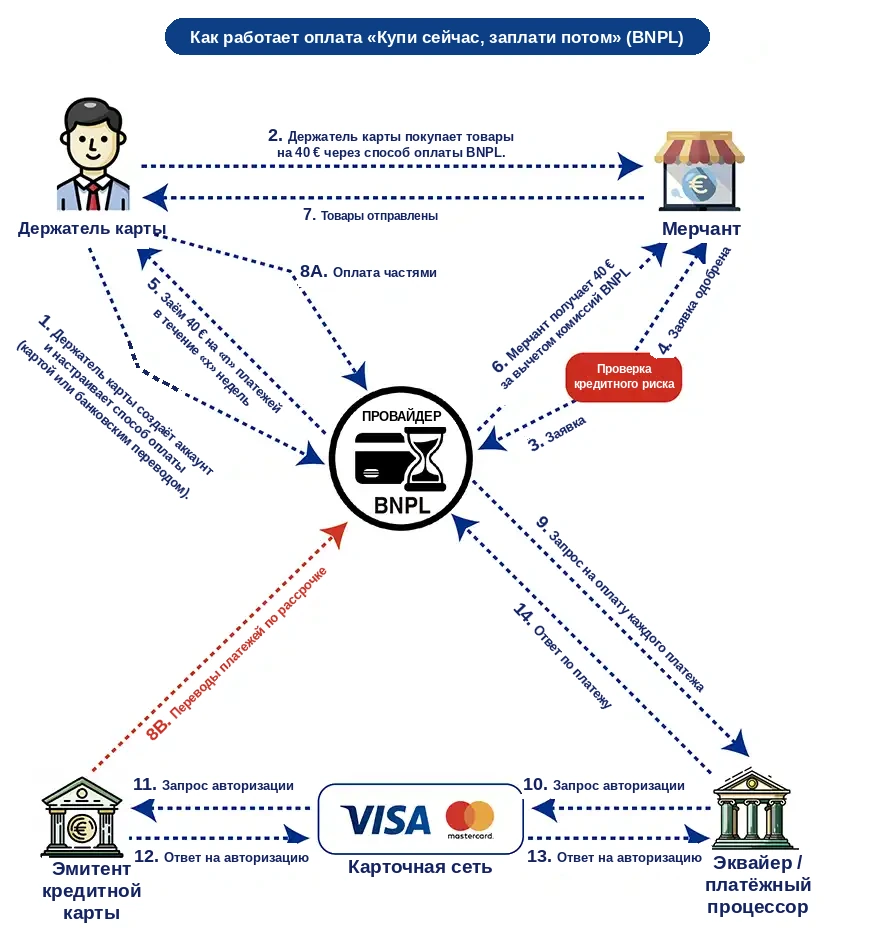
- BNPL (buy now, pay later): Klarna, Scalapay, Aplazame — кредит, встроенный прямо в checkout‑поток.
 Невидимая стоимость плохой реализации
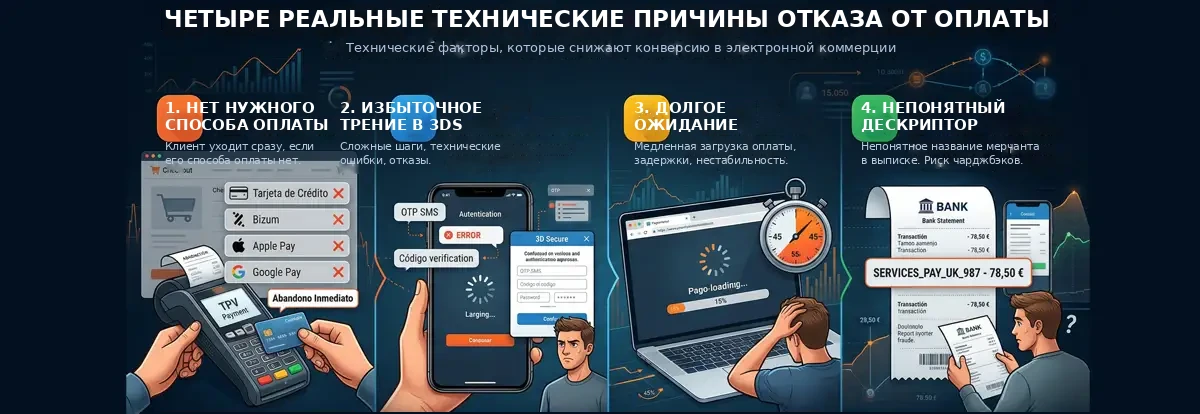
Отраслевые данные по испанскому рынку за 2025–2026 годы стабильны: от 15% до 25% брошенных корзин в e‑commerce связаны не с отсутствием намерения купить, а с техническим трением. Недоступные платёжные методы, 3DS, который не загружается, чрезмерное время ожидания, банковский дескриптор, вызывающий недоверие. У каждого такого сбоя есть технический владелец, а не маркетинговый.
Реальное влияние безналичных платежей на конверсию, денежный поток и маржу
Данные, которые превращают платёжную архитектуру в финансовое решение
Вот параметры, которые я анализирую при аудите интеграции мерчанта:
- Интеграция виртуального POS с редиректом off‑site снижает конверсию на 15–20% по сравнению с интеграцией на сайте или через iframe.
- Средний чек при оплате через Apple Pay или Google Pay на 12–18% выше, чем при ручном вводе карты на мобильном, потому что исчезает трение от ввода 16 цифр на маленьком экране.
- Подключение цифровых кошельков в мобильном канале повышает уровень авторизаций на 4–7 процентных пунктов, поскольку сетевые токены получают более высокий скоринг в риск‑моделях эмитентов, чем «сырые» номера карт.
- Каждый лишний шаг аутентификации в 3DS стоит 5–8% конверсии, согласно данным, опубликованным Европейским банковским управлением (EBA).
Четыре реальные технические причины отказа на этапе checkout
Отказ на этапе checkout — это не психология. Это техника. Конкретные причины, по частоте:
- Отсутствие предпочитаемого платёжного метода. Пользователь доходит до checkout и не видит Bizum, Apple Pay или свой привычный кошелёк. Мгновенный уход, без второго шанса.
- Чрезмерное трение в 3DS. Одноразовые коды при каждой транзакции без применения исключений или адаптивного риск‑анализа. Каждый лишний шаг — потерянная конверсия.
- Долгое ожидание ответа. Платёжный шлюз, который отвечает дольше трёх секунд, статистически увеличивает отказ на мобильных устройствах.
- Непонятный банковский дескриптор. Название в выписке клиента не совпадает с брендом магазина. Это провоцирует звонки в банк, блокировки карт и чарджбеки по причине «неузнанная транзакция».
Прямое влияние на денежный поток: то, о чём никто не торгуется, но все платят
При работе с классическим банком‑эквайером средний срок расчётов составляет T+1–T+3 с переменным rolling reserve в зависимости от договора. При эквайринге через специализированную регулируемую платёжную организацию условия можно согласовать на T+1 или даже расчёт в тот же день для определённых профилей мерчантов.
Для e‑commerce‑бизнеса с выручкой 500 000 € в месяц разница может означать 30 000–50 000 € дополнительной ликвидности, постоянно находящейся в обороте без внешнего банковского финансирования. Rolling reserve — это процент оборота, который провайдер удерживает как залог. Обычно это 5–10% объёма на срок 90–180 дней, и этот параметр подлежит переговорам с первого договора. Большинство мерчантов подписывают его, не задавая вопросов. Снижение или отмена резерва для низкорисковых профилей — это финансовая работа, а не техническая.
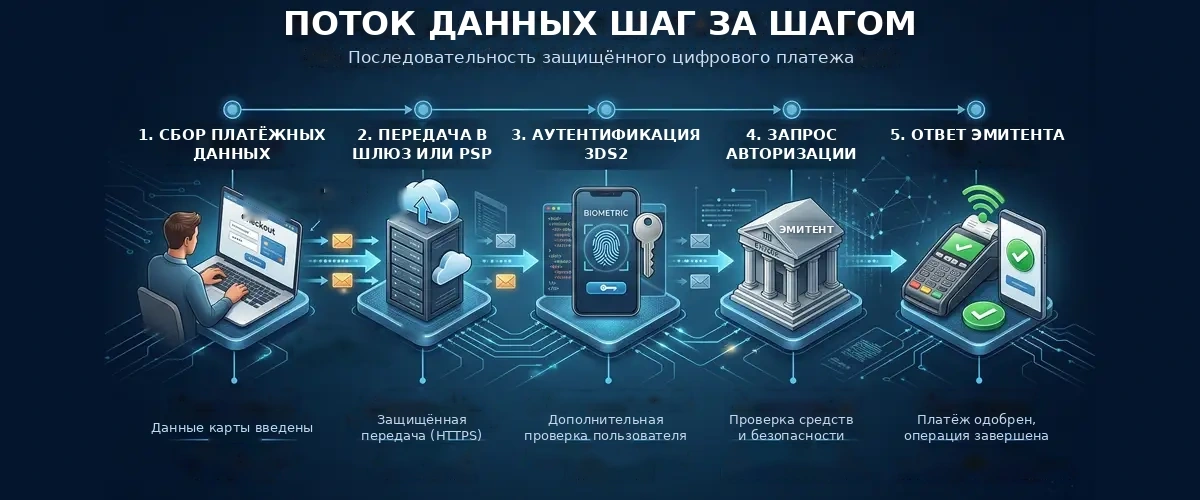
То, что пользователь воспринимает как «один клик для оплаты», на самом деле — цепочка сообщений длительностью от одной до четырёх секунд. На каждом шаге есть потенциальная точка отказа, и устойчивость системы зависит от того, сколько из этих точек мониторится в реальном времени.
Пошаговый поток данных
- Захват платёжных данных. Браузер или приложение токенизирует карту до передачи. Номер карты не должен попадать на ваши серверы, если сетевая токенизация реализована корректно.
- Отправка в шлюз или PSP. Зашифрованные данные передаются платёжному провайдеру по HTTPS с использованием TLS 1.2 или выше.
- Аутентификация 3DS2 (если применяется). Эмитент оценивает риск, используя более 100 параметров. Если применима льгота, поток остаётся бесшовным, и пользователь не видит дополнительных экранов. Если нет — запускается одноразовый код или биометрическая проверка.
- Сообщение авторизации. Шлюз отправляет запрос эквайеру, тот — в платёжную систему, которая маршрутизирует его к эмитенту.
- Ответ эмитента. Одобрение (код 00), отказ с кодом причины или направление клиента в банк.
- Капчур и расчёт. Мерчант подтверждает капчур. Между T+1 и T+3 выполняется процесс клиринга и окончательного расчёта.
3DS2 против 3DS1: дело не в версии, а в уровне интеллекта
В то время как 3DS1 передавал эмитенту около 15 полей для оценки риска, 3DS2 отправляет более 100 элементов: тип устройства, отпечаток браузера, историю транзакций, скорость ввода данных в форме, геолокацию и поведенческие паттерны пользователя.
Результат: эмитент может одобрить большинство легитимных транзакций в бесшовном режиме, без появления дополнительных экранов. В хорошо настроенных интеграциях 3DS2 с адаптивным риск‑анализом доля frictionless‑транзакций превышает 75–85% от общего объёма.
Самая распространённая ошибка: мерчанты, у которых 3DS2 формально интегрирован, но система автоматически откатывается на 3DS1 для эмитентов, которые «плохо отвечают». В результате бизнес платит ценой трения 3DS1 (универсальный одноразовый код) без получения риск‑интеллекта 3DS2.
Безналичные платежи в действии: отраслевые сценарии использования
Розничный e‑commerce: архитектура, зависящая от среднего чека
Средний чек определяет оптимальную платёжную архитектуру. Оптимизация под 25 € — это не то же самое, что оптимизация под 350 €:
- Низкий чек (до 50 €). Приоритизируйте нативные цифровые кошельки (Apple Pay, Google Pay) для максимальной скорости и автоматической сетевой токенизации. Применяйте льготу для низкой суммы, когда это позволяет размер транзакции. Трение в этом диапазоне разрушает конверсию сильнее, чем в любом другом сегменте.
- Высокий чек (свыше 200 €). Нужны тонко настроенный 3DS2, сильные доказательства доставки и жёсткая политика по чарджбекам. В этом диапазоне friendly fraud — когда клиент заявляет, что не получил товар, хотя получил — может превышать уровень реального мошенничества.
- Сезонные пики (Black Friday, праздники). Полагаться на одного процессора — задокументированная операционная небрежность. У Redsys уже были сбои на Black Friday. Двухчасовой простой в e‑commerce‑бизнесе с выручкой 100 000 € в день означает 8 333 € прямых потерь. Стоимость резервной инфраструктуры ничтожна по сравнению с этим риском.
Маркетплейсы и split‑платежи: техническая и регуляторная сложность
Маркетплейсы сталкиваются с дополнительной сложностью, с которой плохо справляются универсальные решения: деньги не поступают одному получателю. Split‑платежи между платформой и продавцами требуют архитектуры Payment Facilitator или структуры субмерчантов под основным эквайером. Критические технические аспекты:
- Корректный MCC‑код для каждого субмерчанта. Неверный MCC может вызвать отказы в авторизации или ненужные риск‑проверки.
- Отложенный расчёт. Удержание выплаты продавцу до подтверждения доставки. Это требует явной поддержки со стороны процессора и не является стандартом во всех договорах.
- Обязательный KYB. В соответствии с PSD2 и AML‑регулированием каждый продавец маркетплейса должен пройти проверку бизнеса. Без этого платформа берёт на себя риск незаконной деятельности в своей сети.
- Каскадные чарджбеки. Когда покупатель оспаривает транзакцию, чарджбек ложится на маркетплейс, а не на продавца. Механизм возмещения должен быть прописан в договоре уже на этапе онбординга продавца, а не после первого инцидента.
Если ваш уровень чарджбеков превышает 1% месячного объёма, платёжные системы могут включить вас в программы мониторинга, повысить резервы или даже расторгнуть эквайринговый договор. Это не теория — так действительно происходит.
Payment Facilitator против традиционных моделей: где проходит настоящая граница
Сравнение стоимости в модели PayFac
Модель IC++ (Interchange Plus Plus) прозрачно разделяет три компонента общей стоимости процессинга. Флэт‑ставка скрывает их внутри одного числа, которое выглядит простым, но становится дорогим по мере роста объёма:
| Компонент | Флэт‑ставка (традиционный банкинг) | Payment Facilitator |
|---|---|---|
| Интерчейндж (регулируется в ЕС) | Включён, но без прозрачности | Декларируется по типу карты |
| Сборы платёжных систем (Visa/Mastercard) | Включены, но без прозрачности | Декларируются и подлежат аудиту |
| Маржа эквайера | Скрыта внутри общей процентной ставки | Явно согласуется |
| Полная прозрачность | Нет | Да |
| Оптимизация по объёму и типу карты | Нет | Да |
| Возможность аудита мерчантом | Нет | Да |
Скорость расчётов и управление денежным потоком
При работе с традиционным банком (Redsys как процессор приёма карт):
- Стандартный расчёт: T+1 или T+3 рабочих дня.
- Rolling reserve: распространённая практика, 5–10% оборота, удерживаются 90–180 дней.
- Видимость в реальном времени: минимальная или отсутствует.
- Сверка: вручную или через экспорт в таблицы.
При эквайринге в модели PayFac через регулируемую организацию:
- Согласуемый срок расчётов: T+1 или тот же день в зависимости от профиля мерчанта.
- Rolling reserve: обсуждается с первого договора, может быть снижен до нуля для низкорисковых профилей.
- Панель управления в реальном времени: уровень авторизаций по диапазонам BIN, странам и типам устройств.
- Автоматизированная сверка с интеграцией в ERP‑систему мерчанта.
Сравнение агрегаторов: Stripe, Adyen и Redsys
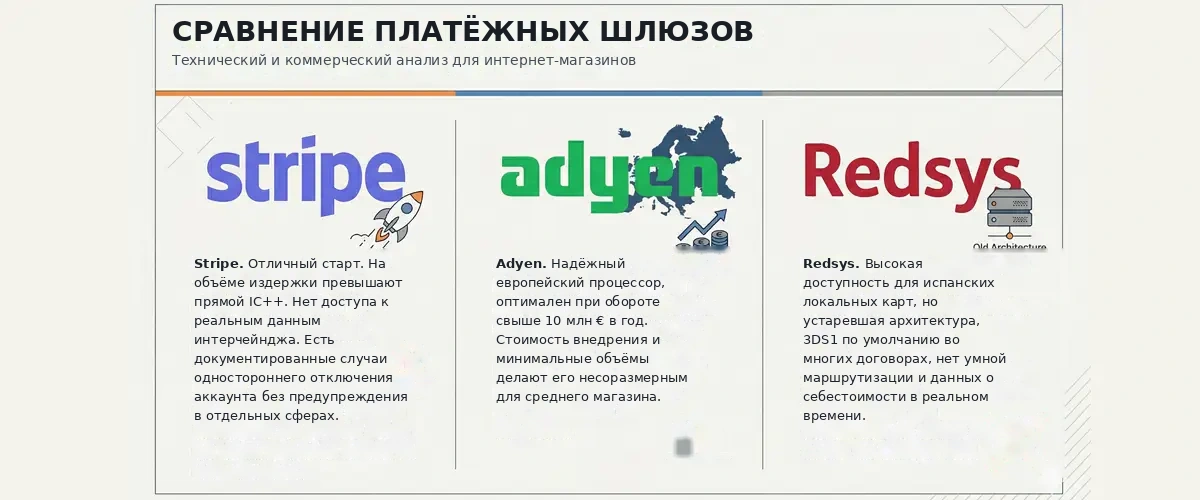
- Stripe. Отличное решение для старта. На масштабе совокупная стоимость превышает прямой IC++. Нет доступа к реальным данным по интерчейнджу. Задокументирован риск односторонней блокировки аккаунта без предварительного уведомления в отдельных отраслях.
- Adyen. Надёжная европейская платформа, оптимальна для мерчантов с оборотом свыше 10 млн € в год. Стоимость внедрения и минимальные объёмы делают её несоразмерной для e‑commerce среднего размера.
- Redsys. Высокая доступность для локальных испанских карт, но устаревшая техническая архитектура, 3DS1 по умолчанию во многих договорах, отсутствие интеллектуальной оркестрации и прозрачности по данным о стоимости в реальном времени.
Модель эквайринга Payment Facilitator через регулируемое финансовое учреждение даёт то, чего не может предоставить ни один агрегатор: полный контроль над финансовыми данными, гибкую конфигурацию на уровне мерчанта, напрямую согласуемые условия расчётов и доступ к реальным данным о стоимости по типу карты и диапазону BIN.
Безналичный платёж больше не конкурентное преимущество. Это минимальный стандарт.
Мерчанты, работающие со старыми шлюзами, без токенизации, без цифровых кошельков и без мониторинга в реальном времени, теряют от 15% до 30% потенциальной конверсии в каждом checkout‑сеансе.
Если вы хотите точно понять, где именно возникают проблемы в вашей текущей интеграции, существуют специалисты по эквайрингу и цифровым платежам, которые проводят диагностику на основе реальных данных: уровень авторизаций по диапазонам BIN, PCI‑объём, конфигурация 3DS и сравнение стоимости с вашим текущим процессором. Запросить бесплатную диагностику
Источники и дополнительные материалы
Правовая и регуляторная база
- Королевский декрет‑закон 19/2018 от 23 ноября о платёжных услугах и других срочных финансовых мерах .
- Делегированное постановление Комиссии (ЕС) 2018/389 — Технические регуляторные стандарты (RTS) по Strong Customer Authentication (SCA).
- Закон 10/2010 от 28 апреля о предотвращении отмывания денег и финансирования терроризма (AML/CFT) .
- Регламент (ЕС) 2016/679 (GDPR) — Общий регламент по защите данных, применимый к обработке данных держателей карт.
Шлюз — это технический компонент, который безопасно собирает платёжные данные и передаёт их процессору. Эквайер — регулируемая финансовая компания, которая обрабатывает транзакцию, имеет договорные отношения с Visa и Mastercard и зачисляет средства на ваш банковский счёт. Это может быть один и тот же провайдер или две разные компании. Если провайдер объединяет обе функции, из цепочки убирается лишний посредник, снижаются издержки и упрощается ежедневная сверка.
Нет, не для всех. PSD2 требует SCA для дистанционных карточных платежей, но существуют регламентированные исключения, которые позволяют проводить большинство транзакций без дополнительной аутентификации: платежи на небольшие суммы до 30 €, доверенные получатели, анализ риска транзакции (TRA) в пределах порогов, допустимых при вашем уровне фрода, и регулярные платежи, инициированные мерчантом. Правильная техническая интеграция применяет эти исключения автоматически. Без такой настройки вы добавляете трение, которого имеете полное право избежать.
Вы потеряете все продажи на всё время сбоя. Без второго активного эквайера или оркестратора, настроенного на автоматическое переключение трафика, сделать ничего нельзя. У Redsys и других процессоров были сбои именно в даты высокой нагрузки. Для магазина с оборотом 100 000 € в день два часа простоя означают около 8 333 € прямых потерь. Стоимость резервного канала на фоне этого риска незначительна.
Зависит от модели обработки. В традиционном банковском канале (Redsys, коммерческие банки) стандартный срок выплаты составляет от T+1 до T+3 рабочих дней. При прямом эквайринге через регулируемую компанию выплату можно согласовать на T+1 или даже в тот же день, в зависимости от риск-профиля мерчанта. На доступную ликвидность влияет и роллинг-резерв, то есть процент, удерживаемый в качестве обеспечения. Его условия полностью обсуждаемы до подписания договора, а не после.
Влияет напрямую и измеримо. Цифровые кошельки (Apple Pay, Google Pay) работают на сетевых токенах и дают более высокую долю одобрений, чем открытый номер карты, потому что эмитент получает сигнал о меньшем риске. Bizum работает через прямой банковский перевод, и доля одобрений там близка к 99 %. Корпоративные и зарубежные карты по умолчанию одобряются хуже. Отслеживание доли одобрений по способу оплаты, BIN-диапазону и стране эмитента — самый быстрый способ поднять конверсию, не меняя ни строки кода в чекауте.
Чарджбэк возникает, когда держатель карты оспаривает операцию в своём банке. Мерчант теряет сумму продажи, сбор эквайера за рассмотрение спора и, если товар уже отправлен, сам товар. Когда доля чарджбэков превышает пороги карточных сетей, они могут включить вас в программу мониторинга, назначить дополнительные резервы или расторгнуть договор эквайринга. Самая действенная защита складывается из надёжных доказательств доставки, IP-адреса покупки, проверки адреса и понятного, узнаваемого дескриптора в банковской выписке клиента.
- Токенизация карт: никаких номеров карт на ваших серверах, зона ответственности по PCI сведена к минимуму.
- 3DS2 с адаптивным анализом риска: не 3DS1 и не 3DS на каждой операции; исключения корректно настроены вместе с вашим PSP.
- Идемпотентная обработка событий: никогда не подтверждайте заказ только по факту редиректа пользователя.
- Минимум два альтернативных способа оплаты: Bizum, Apple Pay или Google Pay в дополнение к картам.
- Резервирование эквайринга: второй активный провайдер или оркестратор с автоматическим переключением.
- Панель мониторинга в реальном времени: доля одобрений, коды отказов и задержки PSP.
- Единый дескриптор мерчанта: название в банковской выписке должно быть узнаваемо для клиента.
Была ли эта статья полезной?
Оставить комментарий
Готовы начать?
Создайте аккаунт PayOk за несколько минут. Без абонентской платы.